ZEN.com – Compte multidevise
- Note
- 4,5
- Téléchargements
- 1 000 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- ZEN.com – Compte multidevise
- Catégorie
- Finance
- Nom du package
- com.zen.application
- Développeur
- ZEN.COM
- Note
- 4,5
- Version
- 2.10.1
 Analyse par Appcrazy
Quand je cherche une application financière, je ne regarde pas seulement la promesse de payer ou de transférer de l’argent. Je veux surtout comprendre ce que je contrôle, à quel moment mes informations sont utilisées et si l’outil reste lisible quand une opération devient un peu plus délicate. C’est dans cette optique que j’ai testé ZEN.com, une application de finance développée par ZEN.COM, pensée autour d’un compte multidevise, du cashback et des virements internationaux.
Son positionnement est intéressant pour les personnes qui voyagent, achètent dans plusieurs monnaies ou reçoivent de l’argent depuis l’étranger. L’application est gratuite au téléchargement et accessible à partir d’Android 8.0. Elle affiche une moyenne de 4,5 sur 5 auprès d’environ 49 000 évaluations, avec plus d’un million d’installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une vérification personnelle : dans une application financière, la confiance se construit surtout en observant les écrans, les confirmations et les choix proposés avant de valider.
Une application financière à juger sur la clarté, pas seulement sur les promesses
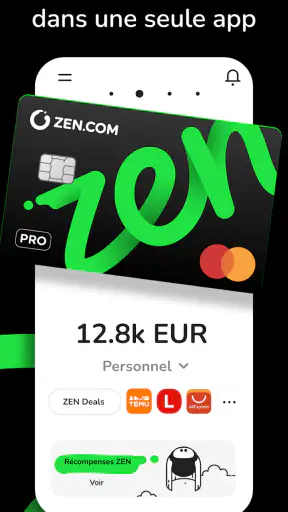
À première vue, ZEN.com cherche à réunir plusieurs usages que l’on trouve souvent séparés : conserver plusieurs devises, effectuer des transferts internationaux et récupérer du cashback lors de certains achats. Je trouve cette approche pratique pour éviter de jongler entre plusieurs applications, surtout lorsqu’un déplacement ou un achat en ligne implique une monnaie étrangère.
La contrepartie est qu’un outil plus polyvalent demande davantage d’attention. Un compte multidevise n’est pas automatiquement plus simple qu’un compte bancaire classique. Il faut savoir quelle devise est utilisée, vérifier le montant final et comprendre le chemin suivi par chaque opération. Dans mon utilisation, le principal intérêt de l’application n’est donc pas de remplacer tous les services financiers, mais de centraliser des situations internationales qui deviennent vite pénibles avec une solution traditionnelle.
Le fait que l’application soit classée PEGI 3 peut sembler secondaire pour une app financière, mais cela confirme qu’elle s’adresse à un public général plutôt qu’à un usage spécialisé ou réservé à des adultes avertis. Pour autant, je ne conseillerais pas de laisser un enfant manipuler un compte ou une opération d’argent sans supervision. La simplicité visuelle ne supprime jamais les conséquences d’une mauvaise validation.
La version actuelle est 2.10.1. C’est une information utile avant l’installation, notamment si vous utilisez un appareil Android plus ancien : la compatibilité commence avec Android 8.0. Je recommande aussi de vérifier le système installé sur le téléphone avant de prévoir un voyage ou un paiement important, car une application financière inutilisable au mauvais moment peut transformer une petite contrainte technique en véritable problème.
Ce que le développeur inspire et ce que l’utilisateur doit encore vérifier
ZEN.COM est à la fois le nom du développeur et celui du service. Cette cohérence rend l’identification de l’application assez directe dans la boutique, ce qui évite une partie des confusions fréquentes avec des applications financières aux noms proches. Je vérifie toujours le développeur avant d’installer, surtout lorsqu’une app demande de créer un compte et de fournir des informations sensibles.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Je ne considère toutefois pas le nom du développeur, la note moyenne ou le nombre d’installations comme une preuve suffisante de fiabilité. Ce sont des signaux de visibilité, pas une garantie personnelle. Pour moi, le bon réflexe consiste à examiner les autorisations affichées par le téléphone, les écrans de connexion et les demandes de confirmation, puis à commencer avec une somme limitée. Cette méthode est plus prudente que de transférer immédiatement une grosse somme parce qu’une application semble populaire.
Le prix gratuit facilite l’essai, mais il ne faut pas confondre installation gratuite et absence possible de conditions liées aux opérations. Avant un transfert international ou un achat, je lis toujours le récapitulatif présenté à l’écran et je vérifie la devise, le bénéficiaire et le montant. Dans une application de finance, ce sont ces détails concrets qui comptent davantage que le mot « gratuit » affiché au départ.
Les contrôles qui comptent pendant une opération
Le premier contrôle que je conseille est la vérification de la devise source et de la devise de destination. Avec un compte multidevise, il est facile de penser en euros alors que l’opération concerne une autre monnaie. Avant de confirmer, je relis donc le montant dans la devise affichée, puis le nom du destinataire et la nature de l’opération. Cette habitude prend quelques secondes et réduit le risque d’une erreur difficile à corriger.
Le deuxième contrôle concerne les virements internationaux. Même lorsque l’application met en avant l’absence de frais cachés, je ne saute pas directement à la validation. Je regarde le résumé final, les éventuels éléments explicatifs et le délai annoncé s’il apparaît dans le parcours. Le point important est de distinguer un transfert présenté comme transparent d’un transfert que l’on a réellement vérifié avant envoi.
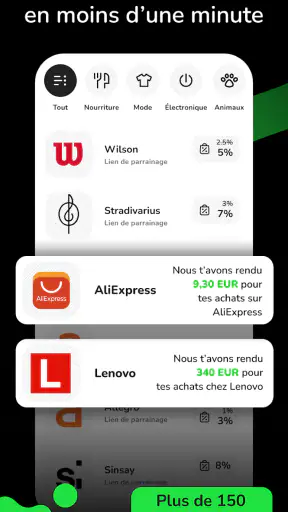
Le troisième contrôle concerne le cashback. Je le vois comme un avantage ponctuel, pas comme une réduction automatique sur tout. Avant de compter dessus dans mon budget, je vérifie les conditions affichées au moment de l’achat : commerçant concerné, période éventuelle, devise utilisée et manière dont le retour est présenté. Un cashback peut être intéressant, mais il ne justifie jamais un achat dont je n’ai pas besoin.
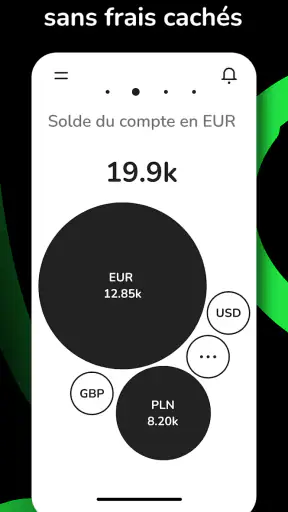
J’apprécie particulièrement une règle simple : ne pas utiliser le solde disponible comme une indication suffisante. Un solde peut regrouper plusieurs devises ou refléter des opérations récentes qui ne sont pas encore celles que l’on imagine. Pour éviter les mauvaises surprises, je consulte le détail plutôt que de me fier uniquement au chiffre principal. C’est un petit geste, mais il devient essentiel après plusieurs achats ou un transfert entre monnaies.
Les moments où la protection des données devient concrète
Une application financière entre dans des moments sensibles de la vie quotidienne : création du compte, ajout d’argent, achat en ligne, transfert à un proche ou consultation d’un historique. Je prête donc attention à ce que l’application me demande et à la raison apparente de chaque étape. Je ne donne pas automatiquement toutes les autorisations proposées ; je les examine depuis les réglages du téléphone et je retire celles qui ne me paraissent pas nécessaires à mon usage.
Je fais la même chose avec les notifications. Elles peuvent être utiles pour repérer une opération rapidement, mais leur contenu peut s’afficher sur un écran verrouillé. Dans un environnement partagé, je préfère limiter les aperçus visibles si le système le permet. Ce n’est pas une critique spécifique de ZEN.com : c’est une précaution adaptée à toute application qui affiche des informations financières.
Le téléphone utilisé compte également. Je n’installe pas une application financière sur un appareil dont le système est modifié, partagé sans séparation claire ou protégé par un code trop simple. Je désactive aussi les connexions publiques lorsque je dois effectuer une opération importante. L’application peut présenter des contrôles utiles, mais la sécurité dépend aussi du contexte dans lequel je l’ouvre.
Un autre moment délicat apparaît lorsque l’on reçoit un message qui semble lié au compte. Je n’utilise pas un lien reçu dans un message pour me connecter ou confirmer un transfert. Je préfère ouvrir moi-même l’application, consulter l’activité et vérifier si une action est réellement demandée. Cette discipline est particulièrement importante pour un service qui concentre plusieurs usages financiers au même endroit.
Un scénario concret : préparer un achat pendant un déplacement
Imaginons que je parte quelques jours à l’étranger et que je prévoie un hébergement, des repas et plusieurs achats en ligne. Avec une solution bancaire classique, je peux me retrouver à surveiller des frais de conversion, à consulter plusieurs comptes ou à attendre un relevé pour comprendre le coût réel. Le compte multidevise de ZEN.com peut alors simplifier l’organisation, car je peux regrouper dans la même application les devises et les opérations liées au séjour.
Avant le départ, je préparerais mon budget par catégories plutôt que de déposer une somme importante sans plan. Je garderais une réserve sur mon compte habituel et utiliserais ZEN.com pour les dépenses prévues à l’étranger. Cette séparation rend le suivi plus clair et limite l’impact d’une erreur. Je vérifierais aussi que mon téléphone fonctionne correctement avec la version installée, car la compatibilité Android 8.0 ou plus récente ne garantit pas à elle seule une bonne expérience sur chaque appareil.
Au moment de payer, je contrôlerais la devise choisie par le commerçant et le montant affiché avant de confirmer. Si un achat donne droit à du cashback, je ne le déduirais pas mentalement du prix tant que le retour n’est pas clairement visible dans le parcours prévu. Cette façon de faire évite de construire un budget sur une récompense supposée.
Pour un transfert vers un proche resté dans mon pays, je relirais le bénéficiaire et la devise une seconde fois. C’est ici que la centralisation est utile, mais aussi que l’erreur peut coûter cher : une interface plus pratique peut encourager à aller trop vite. Mon conseil est donc de traiter chaque virement comme une action distincte, même si l’application rend le parcours fluide.
Ce que j’ai trouvé pratique dans l’usage quotidien
Le compte multidevise est le cœur le plus convaincant de l’application. Il correspond à un besoin réel pour les voyageurs fréquents, les travailleurs qui achètent à l’étranger ou les personnes qui reçoivent régulièrement de l’argent dans une autre monnaie. Je trouve cette approche plus lisible qu’une succession de conversions effectuées mentalement, à condition de prendre le temps de regarder le détail de chaque solde.
Les virements internationaux sans frais cachés constituent un autre argument fort. Je reste volontairement prudent sur la formulation : ce qui m’intéresse n’est pas seulement la promesse, mais la transparence au moment de l’opération. Si le récapitulatif permet de comprendre ce qui sera envoyé et dans quelle devise, l’application peut devenir une alternative intéressante aux procédures bancaires plus lourdes.
Le cashback ajoute une dimension agréable pour les achats éligibles. Je le considère comme un bonus de suivi, pas comme une raison de choisir une carte ou un compte. Son intérêt dépend du type d’achats que je réalise réellement. Pour quelqu’un qui dépense peu ou qui achète surtout auprès de commerçants non concernés, cet avantage pèsera beaucoup moins dans la décision.
J’aime aussi le fait que l’application puisse servir de point de repère pendant un déplacement. Au lieu de chercher dans plusieurs interfaces, je peux consulter les opérations liées à un même usage. Cette centralisation ne remplace pas une bonne organisation, mais elle réduit les allers-retours et facilite une vérification rapide après un achat.
Les limites à connaître avant de remplacer sa banque
Je ne présenterais pas ZEN.com comme une solution universelle. Une personne qui veut une relation bancaire complète, avec tous les produits et services d’une banque traditionnelle, peut préférer garder son établissement principal. L’application me paraît plus pertinente comme outil complémentaire pour les devises, les achats internationaux et certains transferts que comme unique réponse à tous les besoins financiers.
La gestion de plusieurs monnaies demande également une discipline supplémentaire. Si vous détestez vérifier les devises, comparer les montants ou suivre plusieurs soldes, le compte multidevise risque de vous sembler plus complexe qu’un compte classique. La souplesse qu’il offre a un prix en attention : il faut savoir où se trouve l’argent et dans quelle monnaie il est exprimé.
Le cashback peut aussi créer une fausse impression d’économie. Je conseille de ne jamais modifier ses habitudes d’achat pour obtenir une récompense. Si vous recherchez avant tout une interface bancaire très minimaliste, sans avantage commercial à surveiller, une solution plus simple sera peut-être mieux adaptée.
Enfin, je n’effectuerais pas un premier transfert important sans avoir réalisé auparavant une opération modeste et vérifié le déroulement complet : validation, apparition dans l’historique, réception et compréhension du solde après l’opération. Cette étape permet de découvrir l’interface dans un contexte peu risqué et de voir si elle correspond vraiment à votre manière de gérer l’argent.
À qui je recommande réellement ZEN.com
Je la recommande en priorité à une personne qui voyage régulièrement, paie des services étrangers ou souhaite séparer ses dépenses internationales de son compte quotidien. Elle peut aussi convenir à quelqu’un qui apprécie le suivi centralisé et qui est prêt à vérifier soigneusement les devises et les récapitulatifs.
Je la conseillerais moins à une personne qui ne fait jamais d’opérations en monnaie étrangère. Dans ce cas, l’intérêt du compte multidevise et des transferts internationaux sera limité, tandis que le cashback ne suffira pas forcément à justifier une nouvelle application financière.
Je la déconseille également comme premier choix à ceux qui veulent déléguer entièrement leur gestion. L’application peut simplifier certains parcours, mais elle ne doit pas remplacer la lecture des détails ni la surveillance régulière de l’activité. Pour un utilisateur attentif, cette exigence est raisonnable ; pour quelqu’un qui cherche une solution totalement automatique, elle peut devenir agaçante.
Par rapport à une banque traditionnelle, ZEN.com me semble plus ciblée sur les usages internationaux et plus directe pour tester ce type de fonctionnement. Par rapport à une application de paiement simple, elle offre une organisation plus adaptée aux devises, mais demande davantage de vigilance. Le meilleur choix dépend donc moins de la note affichée que de votre fréquence de voyage, de vos habitudes d’achat et de votre tolérance au suivi.
Mon verdict après l’avoir examinée avec prudence
ZEN.com est une application de finance intéressante parce qu’elle répond à un problème concret : gérer plus facilement des dépenses et des transferts liés à plusieurs monnaies. Son téléchargement gratuit rend l’essai accessible, et sa présence sur Android à partir de la version 8.0 la destine à un large éventail d’appareils. La note moyenne de 4,5 et son adoption par plus d’un million de personnes montrent qu’elle a trouvé son public, sans dispenser chaque nouvel utilisateur de ses propres vérifications.
Ce que je retiens surtout, c’est la place donnée aux choix de l’utilisateur : contrôler la devise, relire un bénéficiaire, examiner le montant final, gérer les autorisations du téléphone et décider de la visibilité des notifications. Ces habitudes sont plus importantes que l’apparence moderne d’une interface ou qu’une promesse de rapidité.
Mon conseil est de commencer petit, de tester un parcours complet et de ne jamais valider une opération financière dans la précipitation. Si vous voyagez ou effectuez régulièrement des achats internationaux, ZEN.com mérite clairement un essai. Si votre usage reste entièrement local et très simple, votre solution actuelle sera peut-être plus adaptée. Dans tous les cas, je la vois comme un outil pratique à utiliser avec discernement, pas comme une raison d’abandonner automatiquement toutes les autres options financières.
Avantages
- Ouverture de compte entièrement en ligne
- sans rendez-vous en agence.
- Prend en charge plusieurs devises sur un même compte.
- Virements internationaux généralement rapides et simples à effectuer.
- Application claire avec suivi des dépenses en temps réel.
- Carte virtuelle pratique pour les achats en ligne et les abonnements.
Inconvénients
- Certaines opérations ou services peuvent entraîner des frais supplémentaires.
- La disponibilité des fonctionnalités varie selon le pays de résidence.
- Le support client peut être moins accessible qu’une banque traditionnelle.
- Une connexion internet est nécessaire pour gérer la plupart des opérations.
- Les conditions liées aux cartes et aux plafonds peuvent manquer de souplesse.
Foire aux questions
Qu’est-ce que ZEN.com – Compte multidevise et à quoi sert-il ?
ZEN.com est une application financière qui permet de gérer un compte multidevise depuis un smartphone. Elle peut servir à conserver plusieurs devises, effectuer des paiements par carte, suivre les dépenses et réaliser certaines opérations internationales. Elle s’adresse particulièrement aux voyageurs, aux personnes travaillant avec l’étranger et aux utilisateurs qui souhaitent centraliser leurs paiements dans une seule application.
Quelles devises peut-on utiliser avec ZEN.com ?
ZEN.com prend en charge plusieurs devises, ce qui permet de détenir et d’utiliser différents soldes selon les besoins. La disponibilité exacte des devises, des conversions et des coordonnées bancaires peut dépendre du pays de résidence, du type de compte et des conditions appliquées au moment de l’inscription. Il est donc conseillé de vérifier les devises disponibles dans l’application avant d’effectuer un dépôt ou un transfert.
La carte ZEN.com est-elle utilisable à l’étranger ?
Oui, la carte associée à ZEN.com est conçue pour les paiements internationaux et peut être utilisée chez les commerçants qui acceptent le réseau de cartes concerné. Elle peut être pratique pour les achats en ligne, les voyages et les dépenses quotidiennes. Toutefois, les frais, les limites, les taux de change et les conditions de retrait peuvent varier selon l’opération et le pays où la carte est utilisée.
Quels frais peuvent s’appliquer avec ZEN.com ?
L’utilisation de ZEN.com peut entraîner différents frais selon le service choisi : abonnement éventuel, conversion de devises, retraits aux distributeurs, virements, remplacement de carte ou opérations dépassant certaines limites. Les tarifs peuvent également différer selon le forfait et le pays de l’utilisateur. Avant de confirmer une transaction, consultez toujours le récapitulatif affiché dans l’application ainsi que la grille tarifaire officielle.
L’application ZEN.com est-elle sûre et quelles vérifications sont nécessaires ?
Comme les autres services financiers, ZEN.com demande généralement une vérification d’identité afin de respecter les règles de sécurité et de lutte contre la fraude. L’application peut proposer des fonctions de protection telles que la connexion sécurisée, les notifications de paiement, le blocage temporaire de la carte et la validation des transactions. Utilisez un mot de passe unique, activez les protections disponibles et ne communiquez jamais vos codes de sécurité.