Visa Pay
- Note
- 3,7
- Téléchargements
- 1 000 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- Visa Pay
- Catégorie
- Finance
- Nom du package
- com.visa.cemea.visapay
- Développeur
- Visa Inc
- Note
- 3,7
- Version
- 2.2.3
 Analyse par Appcrazy
Visa Pay s’adresse à celles et ceux qui veulent utiliser leur carte Visa dans un environnement de paiement numérique plus direct. Après l’avoir examiné comme une application financière, je le vois moins comme un outil de gestion budgétaire complet que comme une porte d’accès pratique aux paiements dématérialisés. Cette nuance est importante : son intérêt dépend surtout de votre carte, de votre banque et de la manière dont vous payez au quotidien.
Développée par Visa Inc, l’application est gratuite et classée PEGI 3. Elle fonctionne à partir d’Android 11, ce qui la rend accessible à de nombreux téléphones encore utilisés aujourd’hui, sans viser pour autant les appareils très anciens. Sa fiche affiche une moyenne de 3,7 sur 5, avec environ trois mille cinq cents évaluations et plus d’un million d’installations. Cela donne une idée de sa visibilité, mais pas une garantie que chaque parcours sera identique : dans les paiements, la compatibilité avec l’émetteur de la carte reste souvent déterminante.
Une expérience pensée pour aller vite au moment du paiement
La première qualité que j’attends d’une application comme Visa Pay est la simplicité. Quand je suis devant une caisse, je ne veux pas parcourir plusieurs écrans ni chercher une fonction dans un menu chargé. L’intérêt d’un portefeuille numérique tient précisément à cette réduction des gestes : préparer le moyen de paiement, le retrouver rapidement, puis valider la transaction avec le mécanisme de sécurité demandé par le téléphone ou le service associé.
Dans cette logique, l’application paraît mieux adaptée à un usage ponctuel et ciblé qu’à une consultation prolongée. Je ne l’aborderais pas comme une application bancaire destinée à analyser mes dépenses, catégoriser mes achats ou construire un budget mensuel. Pour ces besoins, l’application de ma banque ou un gestionnaire financier spécialisé sera généralement plus pertinent. Visa Pay prend plutôt place en amont du paiement, là où l’objectif est de rendre l’usage numérique d’une carte Visa plus naturel.
La rapidité perçue ne dépend toutefois pas uniquement de l’application. Elle peut varier selon le téléphone, la connexion, le terminal du commerçant et l’établissement qui a délivré la carte. C’est un point à garder en tête avant de conclure qu’un ralentissement vient forcément de Visa Pay. Dans un paiement sans contact, par exemple, plusieurs éléments interviennent en quelques secondes, et l’expérience finale est celle de toute la chaîne, pas seulement celle de l’écran affiché.
Mon conseil est de configurer l’application à un moment calme, plutôt que juste avant de payer. Une première préparation permet de vérifier que la carte est reconnue, que l’appareil répond correctement et que le parcours de validation est compris. Cette étape paraît banale, mais elle évite de découvrir une contrainte au comptoir, lorsque l’on a déjà une file derrière soi ou que l’on doit partir rapidement.
Ce qui se passe lors d’un usage intensif
Le terme « usage intensif » ne signifie pas ici une longue session comme dans un jeu. Il correspond plutôt à une journée où les paiements numériques se succèdent : transports, déjeuner, achats courants, puis règlement en ligne ou en magasin. Dans ce contexte, je juge surtout la constance du parcours. Une bonne application financière doit rester lisible après plusieurs ouvertures et ne pas compliquer inutilement une action répétée.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Visa Pay a un avantage évident dans ce type de scénario : son rôle est suffisamment spécialisé pour ne pas imposer l’ampleur d’une suite bancaire complète. Je peux l’envisager pour les personnes qui veulent séparer l’acte de payer du reste de leur suivi financier. Cette spécialisation devient aussi sa limite. Si je dois contrôler mon solde, rechercher une opération ancienne ou gérer plusieurs produits bancaires, je reviendrai rapidement vers l’application de ma banque.
Un cas concret illustre bien ce positionnement. Imaginons que je parte travailler avec mon téléphone et ma carte Visa, mais que je préfère éviter de sortir mon portefeuille à chaque achat. Je prépare Visa Pay avant de quitter mon domicile, puis je l’utilise dans les situations où le paiement numérique est accepté. Si un commerçant ne prend pas en charge le parcours attendu, je conserve une solution de secours : la carte physique ou l’outil de paiement habituel. Le bon réflexe est de considérer l’application comme un moyen supplémentaire, pas comme l’unique accès à son argent.
Cette approche réduit aussi la pression sur l’application. Je ne lui demande pas de remplacer toute ma relation bancaire. Je l’utilise pour ce qu’elle fait de mieux : faciliter une partie du paiement. Pour une personne qui paie souvent avec son téléphone, cette distinction peut rendre l’expérience plus claire. Pour quelqu’un qui souhaite une vue complète de ses finances, elle risque au contraire de créer un outil supplémentaire à consulter.
La consommation de ressources mérite également une appréciation prudente. Une application de paiement n’a pas besoin d’être ouverte en permanence pour être utile, et je préfère éviter de multiplier les services actifs sur un appareil ancien. L’expérience dépendra de la mémoire disponible, de l’état général du téléphone et des autres applications installées. Je ne présenterais donc pas Visa Pay comme une solution spécialement légère ou spécialement exigeante : son intérêt pratique est surtout lié à la compatibilité et au parcours de paiement.
Stabilité et récupération quand le paiement ne se déroule pas comme prévu
La fiabilité d’un outil de paiement se mesure moins à son apparence qu’à sa capacité à gérer les moments imparfaits. Un écran qui tarde à répondre, une connexion instable ou un terminal qui refuse une transaction peuvent transformer une action simple en situation stressante. Dans ces cas, je veux savoir quoi faire ensuite, sans répéter plusieurs fois la même validation ni risquer de provoquer une confusion sur le paiement.
Je recommande de vérifier le résultat d’une transaction avant de recommencer immédiatement. Un terminal peut sembler ne pas avoir réagi alors que la demande est déjà en cours de traitement. Attendre un instant, consulter la confirmation disponible et demander au commerçant de vérifier sont de meilleurs réflexes que de multiplier les tentatives. Cette précaution n’est pas propre à Visa Pay, mais elle est particulièrement importante avec tout système de paiement numérique.
La récupération dépend aussi du contexte. Si le téléphone redémarre, si la batterie est presque vide ou si le réseau devient indisponible, il est utile d’avoir la carte physique ou une autre méthode de paiement. Je considère cette solution de secours comme indispensable, surtout lors d’un déplacement. Une application financière peut être fiable dans son fonctionnement et rester inutilisable si le matériel ou l’environnement ne permet plus de l’employer.
Le nombre d’installations, supérieur au million, montre que l’application a trouvé un public réel. La note moyenne de 3,7 indique cependant une satisfaction plus nuancée qu’un enthousiasme général. Je la lis comme un signal de prudence : l’idée est utile, mais l’expérience peut être sensible aux attentes de l’utilisateur et à la compatibilité de sa configuration. Les commentaires ne doivent pas être interprétés comme une simple question d’interface ; dans le paiement, une difficulté peut venir du téléphone, de la banque, de la carte ou du commerçant.
La version actuelle, 2.2.3, est celle que j’examinerais avant toute utilisation régulière. Garder l’application à jour est particulièrement raisonnable pour un outil financier, même si une mise à jour ne résout pas automatiquement chaque problème de paiement. Je vérifierais également que le système du téléphone respecte la condition minimale, puis je ferais un premier essai dans un contexte peu risqué, avec une autre méthode disponible.
Compatibilité avec le téléphone et limites à prévoir
La nécessité d’Android 11 ou d’une version plus récente constitue une limite claire pour les appareils vieillissants. Si mon téléphone ne peut pas atteindre ce niveau, je ne chercherais pas à contourner la contrainte avec une installation incertaine. Pour une application liée aux paiements, mieux vaut utiliser un appareil pris en charge et maintenu que forcer une solution qui pourrait devenir fragile.
Sur un téléphone compatible, je regarderais plusieurs éléments avant de l’adopter comme moyen principal. Le premier est la disponibilité du service avec ma carte Visa. Le fait que Visa Inc développe l’application ne signifie pas que chaque carte Visa, chaque banque ou chaque marché propose exactement le même parcours. La marque de la carte ne suffit donc pas à elle seule pour prévoir une compatibilité parfaite.
Le deuxième élément est le comportement du téléphone. Un appareil verrouillé, presque déchargé ou encombré par des processus en arrière-plan peut rendre toute expérience de paiement moins confortable. Je conseille de ne pas attendre le dernier moment pour installer et tester l’application. Cette préparation permet aussi de comprendre quelle validation est demandée et d’éviter les hésitations dans un commerce.
Le troisième point concerne les habitudes personnelles. Si je paie déjà sans difficulté avec l’application de ma banque ou avec un autre portefeuille numérique compatible avec mon appareil, Visa Pay doit apporter une amélioration concrète pour justifier un changement. Une interface différente ne suffit pas forcément. En revanche, si mon objectif est simplement d’explorer une façon plus directe d’utiliser ma carte Visa, la gratuité de l’application réduit le risque financier de l’essai.
Je ne la conseillerais pas à une personne qui recherche avant tout des outils de budget, des analyses détaillées ou une gestion centralisée de plusieurs comptes. Elle ne remplace pas non plus les services de la banque pour les opérations qui dépassent le paiement numérique. Dans ces situations, l’application bancaire reste le point de référence, car elle regroupe habituellement les informations dont on a besoin pour comprendre sa situation financière.
À l’inverse, elle peut convenir à un utilisateur qui veut expérimenter les paiements mobiles sans payer un abonnement et qui possède déjà une carte Visa adaptée. Elle peut aussi intéresser quelqu’un qui préfère une application dédiée plutôt qu’un environnement bancaire plus large. Pour une famille, la classification PEGI 3 indique une accessibilité générale du point de vue de l’âge, mais cela ne change pas la nécessité d’expliquer les règles de sécurité et de supervision liées à l’utilisation d’un moyen de paiement.
Visa Pay face aux solutions habituelles
La comparaison la plus utile n’est pas avec une seule application, mais avec trois alternatives courantes. La première est l’application bancaire. Elle est souvent préférable lorsque je veux consulter mes opérations, gérer ma carte ou contacter mon établissement au même endroit. Visa Pay peut être plus spécialisé, mais cette spécialisation implique que je risque de passer d’une application à l’autre.
La deuxième alternative est le portefeuille numérique déjà intégré au téléphone. Il peut sembler plus naturel si je l’utilise pour plusieurs cartes, billets ou services. Dans ce cas, Visa Pay doit être évalué sur son parcours précis et sa compatibilité avec ma carte, pas seulement sur le nom du développeur. Si le portefeuille habituel fonctionne déjà parfaitement, le gain apporté par une application supplémentaire peut être limité.
La troisième solution reste la carte physique. Elle ne dépend pas de la batterie du téléphone et demeure souvent le meilleur secours. Elle est moins discrète ou moins pratique pour certaines personnes, mais sa simplicité est difficile à remplacer dans une situation urgente. Pour moi, le choix raisonnable n’est donc pas de supprimer la carte, mais d’ajouter Visa Pay lorsque le paiement numérique apporte un vrai confort.
Cette comparaison révèle le principal compromis du service : plus de concentration sur l’accès au paiement, moins de profondeur dans la gestion financière globale. Ce n’est ni un défaut absolu ni une qualité universelle. Tout dépend de ce que j’attends d’une application financière. Si je veux un outil spécialisé, cette orientation peut être agréable. Si je veux un tableau de bord complet, elle sera trop étroite.
Mon verdict sur la vitesse, la stabilité et l’usage quotidien
Après examen, je retiens Visa Pay comme une application financière de niche utile, mais à adopter avec des attentes réalistes. Elle a du sens pour rendre une carte Visa plus accessible dans un parcours numérique, surtout si mon téléphone est compatible et si ma banque prend en charge l’usage prévu. Sa gratuité permet de la tester sans engagement financier, tandis que sa présence sur plus d’un million d’appareils montre qu’elle n’est pas un projet confidentiel.
Je reste plus réservé sur l’idée d’en faire mon unique solution. La vitesse ressentie dépendra du téléphone, de la connexion et du commerçant. La stabilité réelle dépendra de toute la chaîne de paiement. La récupération, elle, sera beaucoup plus simple si je garde une carte physique ou une autre option à portée de main. Ces réserves ne condamnent pas l’application ; elles définissent simplement la manière intelligente de l’utiliser.
Mon conseil final est simple : installez-la sur un appareil compatible, préparez-la avant votre premier achat, testez-la dans une situation ordinaire et vérifiez que votre carte est bien acceptée. Si vous cherchez seulement un accès pratique aux paiements numériques, Visa Pay peut être un complément intéressant plutôt qu’un remplacement total de votre banque ou de votre carte. Si votre priorité est le suivi financier détaillé, la gestion de comptes ou la certitude de payer même avec un téléphone indisponible, une solution bancaire classique restera plus adaptée.
Au final, Visa Pay me paraît convaincante lorsqu’elle reste à sa juste place : un outil dédié au paiement numérique, simple à essayer et potentiellement pratique au quotidien. Je la recommande donc aux utilisateurs de cartes Visa qui veulent une option mobile supplémentaire, mais je déconseille de confondre cette fonction avec celle d’une application bancaire complète. C’est cette distinction qui permet d’en tirer le meilleur parti sans être déçu par ce qu’elle n’a pas vocation à remplacer.
Avantages
- Paiements sans contact rapides chez les commerçants compatibles.
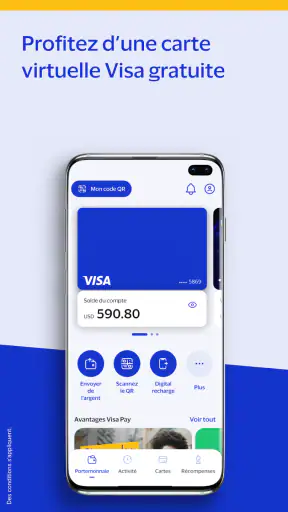
- Consultation pratique des transactions et du solde depuis l’application.
- Alertes utiles pour suivre les paiements effectués avec la carte.
- Possibilité de gérer plusieurs cartes Visa depuis un même espace.
- Interface claire
- adaptée aux utilisateurs peu habitués aux services mobiles.
Inconvénients
- Certaines fonctions dépendent de la banque émettrice de la carte.
- Une connexion internet est nécessaire pour plusieurs opérations importantes.
- La compatibilité peut varier selon le modèle de smartphone et la région.
- Les délais de mise à jour des transactions ne sont pas toujours immédiats.
- L’assistance intégrée peut être limitée en cas de problème complexe.
Foire aux questions
Qu’est-ce que Visa Pay et à quoi sert cette application ?
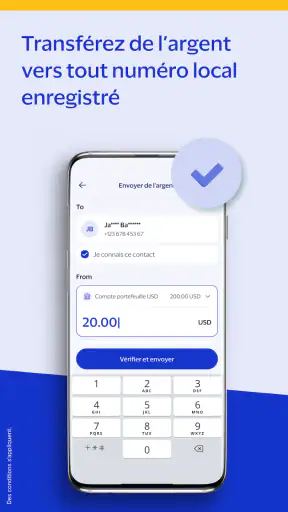
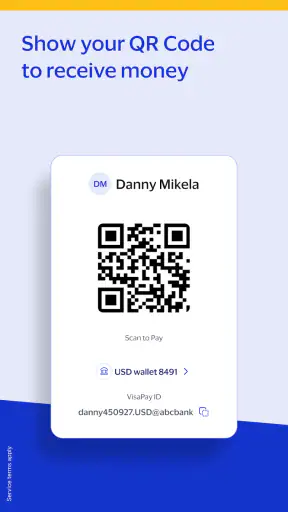
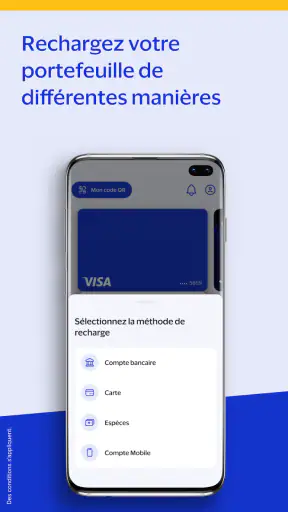
Visa Pay est une solution mobile conçue pour faciliter la gestion et l’utilisation de services de paiement associés à Visa. Selon la version disponible dans votre pays et l’établissement partenaire, elle peut permettre de consulter certaines informations, suivre des opérations, gérer des cartes compatibles ou effectuer des paiements. Les fonctionnalités exactes peuvent varier selon la banque, le type de carte et la région.
Visa Pay est-elle compatible avec tous les téléphones Android et iPhone ?
La compatibilité dépend du système d’exploitation, de sa version et des exigences définies par Visa ou le partenaire bancaire. Avant l’installation, vérifiez la fiche officielle de l’application afin de connaître la version minimale requise, l’espace de stockage nécessaire et les appareils pris en charge. Un téléphone compatible NFC peut également être nécessaire pour certaines fonctions de paiement sans contact.
L’utilisation de Visa Pay est-elle sécurisée pour effectuer des paiements ?
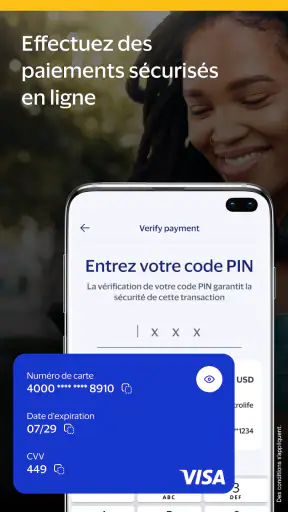
Visa Pay peut intégrer plusieurs protections, comme l’authentification biométrique, un code de sécurité, le chiffrement des données et la tokenisation des informations de carte. Toutefois, la sécurité dépend aussi de votre appareil et de vos habitudes. Installez uniquement l’application depuis une boutique officielle, maintenez votre téléphone à jour et ne communiquez jamais vos codes ou mots de passe.
Faut-il posséder une carte Visa ou un compte bancaire particulier pour utiliser Visa Pay ?
Dans la plupart des cas, l’accès aux fonctions principales nécessite une carte Visa compatible ou un compte auprès d’un établissement partenaire. Toutes les cartes Visa ne sont pas forcément prises en charge, notamment certaines cartes professionnelles, prépayées ou émises dans des pays non couverts. Consultez les conditions de votre banque avant le téléchargement pour éviter toute incompatibilité.
Visa Pay est-elle gratuite et des frais peuvent-ils s’appliquer ?
Le téléchargement d’une application de paiement est généralement gratuit, mais cela ne signifie pas que toutes les opérations sont sans frais. Votre banque, l’émetteur de la carte ou l’opérateur mobile peut appliquer des commissions selon le type de transaction, la devise ou le pays concerné. Vérifiez les tarifs officiels avant d’utiliser une fonction de paiement ou de transfert.