Simply Pay
- Note
- 4,5
- Téléchargements
- 10 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- Simply Pay
- Catégorie
- Finance
- Nom du package
- com.touchnpay.lmcpay
- Développeur
- LM CONTROL
- Note
- 4,5
- Version
- 2.0.11
 Analyse par Appcrazy
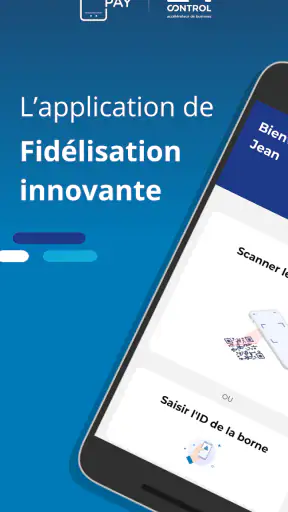
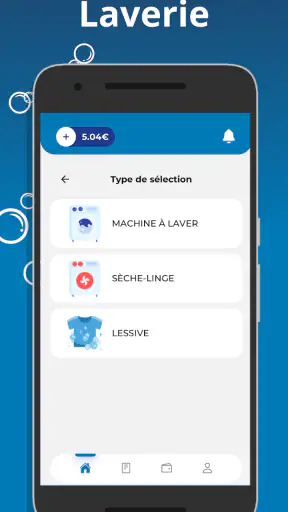
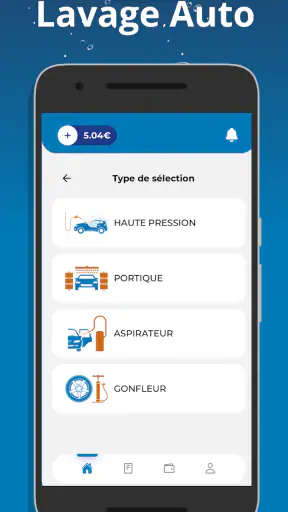
Simply Pay est une application financière pensée pour un usage très précis : régler un achat sur un automate à partir d’un portefeuille privatif. Après l’avoir examinée, je la vois moins comme un outil bancaire complet que comme une solution ciblée pour les paiements effectués sur certains équipements automatiques. Cette spécialisation est à la fois son intérêt principal et la première limite à garder en tête.
L’application est proposée gratuitement et se trouve dans la catégorie Finance. Elle est développée par LM CONTROL, affiche une moyenne de 4,5 sur 5 à partir d’un peu plus de trois cents évaluations, et a déjà dépassé le seuil des dix mille installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une question plus importante : est-ce que votre façon de payer inclut réellement les automates compatibles avec son portefeuille privatif ?
Dans mon expérience, c’est le point de départ à vérifier avant même de penser au confort de l’interface. Si vous cherchez une application pour gérer un compte courant, suivre vos dépenses, envoyer de l’argent à un proche ou payer partout en magasin, Simply Pay ne semble pas conçue pour cela. En revanche, si vous utilisez régulièrement un automate concerné par son système de paiement, son approche peut être beaucoup plus pratique qu’une solution bancaire générale.
Une application gratuite, mais une valeur liée à son usage
Le téléchargement de Simply Pay est gratuit. C’est un élément important, car il permet de l’essayer sans transformer la décision en achat immédiat. Je distingue toutefois clairement la gratuité de l’application et la valeur réelle du service : l’intérêt dépend surtout de la possibilité d’utiliser son portefeuille privatif sur les automates qui vous concernent.
Autrement dit, vous ne payez pas pour installer l’outil, mais cela ne signifie pas que tous les paiements réalisés ensuite sont gratuits. L’application sert de moyen de paiement ; le montant des achats effectués sur les automates reste une dépense distincte. Cette différence paraît évidente, mais elle mérite d’être gardée à l’esprit lorsqu’une application financière annonce un accès sans frais.
La fiche de Simply Pay indique une classification PEGI 3, ce qui correspond à une application accessible au grand public. Elle a été publiée le 9 juin 2021 et sa version actuelle est la 2.0.11. Elle fonctionne à partir d’Android 7.0, un minimum assez ancien qui peut faciliter l’installation sur des appareils qui ne disposent pas d’une version récente du système.
Ce choix est pratique pour les utilisateurs qui conservent un téléphone plus âgé, mais il ne garantit pas à lui seul une expérience identique sur tous les appareils. Avec une application de paiement, la fluidité de l’opération compte davantage que l’âge théorique du système. Je conseille donc de faire un premier essai dans une situation peu urgente, plutôt que de compter sur elle pour un achat important dès la première utilisation.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Ce que le portefeuille privatif change au quotidien
Le terme « portefeuille privatif » donne à Simply Pay une identité différente de celle d’une application bancaire classique. On n’est pas dans une interface destinée à centraliser tous ses comptes ou à remplacer une carte bancaire. L’idée est plutôt de disposer d’un espace de paiement associé à l’usage des automates concernés.
Cette distinction peut rendre le fonctionnement plus lisible pour une personne qui veut séparer ses achats sur automate du reste de ses finances. Par exemple, un utilisateur peut préférer consacrer un montant défini à ce type de dépenses au lieu d’utiliser directement son compte principal à chaque opération. Ce n’est pas une fonction de budget complète, mais cette séparation peut aider à garder une limite mentale claire.
Le revers est que l’application risque de sembler trop étroite si vous attendez un portefeuille polyvalent. Les solutions bancaires habituelles sont plus adaptées pour payer en magasin, sur internet ou entre particuliers. Simply Pay prend son sens dans le contexte exact pour lequel elle a été conçue, pas comme une alternative universelle à ces services.
Un scénario concret où elle peut être utile
Imaginez une journée dans laquelle vous utilisez régulièrement un automate, mais où vous ne voulez pas sortir votre carte bancaire à chaque passage. Dans ce cas, un portefeuille dédié peut simplifier votre routine : vous ouvrez l’application, vous utilisez le moyen prévu par Simply Pay et vous gardez votre carte principale pour les autres achats.
Le gain n’est pas forcément spectaculaire lors d’un paiement isolé. Il devient plus intéressant lorsque le même geste se répète, notamment dans un environnement où l’accès à son portefeuille ou à sa carte est moins pratique. La valeur vient alors de la spécialisation : l’application ne cherche pas à tout faire, elle se concentre sur une interaction précise avec l’automate.
Je vois aussi un intérêt pour les personnes qui souhaitent limiter l’usage d’une carte bancaire principale dans ce contexte. Il faut néanmoins éviter de présenter cette séparation comme une protection absolue ou comme un outil de contrôle financier complet. Simply Pay peut organiser un usage particulier, mais elle ne remplace pas une vraie application de suivi budgétaire.
Une expérience à juger sur la simplicité plutôt que sur la richesse
Pour ce type d’application, je préfère une procédure courte et compréhensible à une longue liste d’options. Le résumé officiel met l’accent sur le paiement sur automate grâce au portefeuille privatif, et c’est aussi ainsi que j’évalue son intérêt. Chaque écran supplémentaire ou chaque étape mal expliquée aurait un impact direct au moment où l’on se trouve devant une machine et que l’on veut terminer rapidement.
Le bon réflexe consiste à préparer l’application avant d’en avoir besoin. Installez-la, ouvrez-la dans un endroit calme et prenez le temps de comprendre le parcours du portefeuille. Cette préparation est particulièrement utile si vous devez créer ou alimenter le portefeuille avant le premier paiement. Une solution gratuite n’est réellement avantageuse que si elle évite une perte de temps au moment critique.
Un autre conseil concret est de conserver une solution de secours lors des premières utilisations. Une carte bancaire ou un autre moyen de paiement peut éviter une situation inconfortable si l’automate ne réagit pas comme prévu, si le téléphone manque de batterie ou si le parcours demande une étape que vous n’aviez pas anticipée. Ce n’est pas une critique spécifique de Simply Pay : c’est une précaution raisonnable pour tout paiement dépendant d’un téléphone.
Je recommande également de surveiller la différence entre le solde du portefeuille et votre budget général. Un portefeuille privatif peut donner une impression de séparation utile, mais il faut tout de même intégrer les sommes ajoutées ou dépensées dans votre suivi global. Si vous utilisez déjà un outil bancaire qui catégorise automatiquement vos achats, vous devrez peut-être faire davantage de vérifications vous-même pour conserver une vue complète.
Les limites qui peuvent changer la décision
La première limite est la dépendance à l’écosystème des automates compatibles. Une application aussi spécialisée ne peut pas être jugée comme une carte de paiement acceptée partout. Avant de l’adopter comme moyen principal, je vérifierais donc que les lieux où vous achetez réellement prennent en charge Simply Pay. Si votre usage des automates est occasionnel ou dispersé, l’installation peut ne rien apporter de décisif.
La deuxième limite concerne la gestion des habitudes. Les utilisateurs qui veulent une vision détaillée de leurs revenus, factures, virements, catégories de dépenses et comptes d’épargne trouveront probablement les applications bancaires traditionnelles plus pertinentes. Simply Pay peut compléter une organisation financière, mais elle ne paraît pas destinée à la remplacer.
La troisième touche à la dépendance au téléphone. Un paiement mobile suppose que l’appareil soit disponible et suffisamment opérationnel. Une batterie faible, un téléphone oublié ou une difficulté de connexion peut rendre une solution pratique moins fiable qu’un moyen de paiement physique. Pour cette raison, je ne conseillerais pas de supprimer toutes les alternatives après l’installation.
Il faut aussi accepter qu’une application gratuite n’offre pas nécessairement une valeur identique pour tout le monde. Ici, l’absence de prix de téléchargement est un avantage clair, mais elle ne suffit pas à justifier l’usage si le besoin ne se présente presque jamais. La meilleure décision dépend du nombre de fois où vous utilisez les automates concernés et de la gêne causée par vos moyens actuels.
Pour quels utilisateurs l’application a le plus de sens
Simply Pay me paraît particulièrement adaptée à une personne qui utilise souvent un automate compatible et qui veut un moyen de paiement dédié. Elle peut aussi convenir à quelqu’un qui préfère séparer ce type de dépenses de sa carte bancaire habituelle, à condition d’accepter de suivre son budget avec un outil complémentaire.
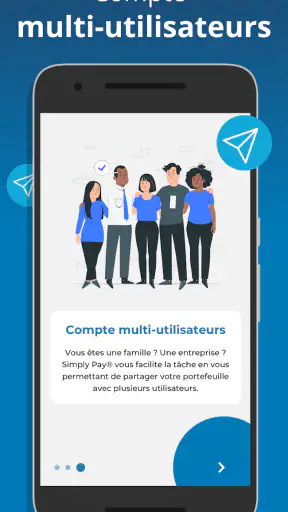
Elle peut être intéressante pour un foyer qui souhaite réserver un usage précis à un portefeuille privatif, mais je resterais prudent avant de la présenter comme une solution familiale complète. Une application financière ne devient pas automatiquement un outil de partage ou de contrôle des dépenses simplement parce qu’elle utilise un portefeuille séparé. Chaque utilisateur doit comprendre le fonctionnement avant de s’en servir de manière régulière.
Elle est moins indiquée pour les personnes qui recherchent une seule application pour tous leurs paiements. Dans ce cas, une carte bancaire, un portefeuille mobile généraliste ou l’application de sa banque offrent habituellement une portée plus large. Simply Pay gagne par adéquation avec un cas particulier, pas par polyvalence.
Elle est également à éviter si vous n’aimez pas préparer un service avant son premier usage. Pour un paiement ponctuel, sortir un moyen déjà accepté peut être plus simple. L’application devient plus intéressante lorsque sa procédure est répétée assez souvent pour que la préparation initiale soit amortie par le confort quotidien.
Ce que je vérifierais avant de l’adopter
Avant de compter sur Simply Pay, je vérifierais d’abord que l’automate que vous utilisez accepte bien ce mode de paiement. Ensuite, je testerais le parcours avec une petite dépense, dans un moment où un échec ne vous met pas en difficulté. Cette méthode permet de voir si l’application correspond réellement à votre environnement plutôt que de se fier uniquement à sa note moyenne.
Je regarderais aussi si la séparation du portefeuille vous aide vraiment. Pour certains, un espace dédié rend les dépenses plus faciles à suivre. Pour d’autres, il ajoute simplement un solde supplémentaire à surveiller. La réponse dépend de votre organisation personnelle : si vous utilisez déjà plusieurs portefeuilles ou comptes, un outil spécialisé peut augmenter la complexité au lieu de la réduire.
Enfin, je garderais l’application à jour et je vérifierais que le téléphone utilisé reste compatible avec la version installée. Le minimum Android 7.0 rend Simply Pay accessible à de nombreux appareils, mais la compatibilité technique n’est qu’un aspect de la fiabilité perçue. Dans la pratique, la rapidité du téléphone et la facilité d’accès à l’application influencent directement le confort du paiement.
Mon avis final : à essayer si le besoin est réel
Simply Pay est une application financière gratuite, spécialisée et facile à situer. Son rôle n’est pas de remplacer une banque mobile, mais de proposer un portefeuille privatif pour payer sur automate. Cette précision est sa force : si vous utilisez les équipements concernés, elle peut rendre une routine plus claire et éviter de mélanger ce type d’achat avec vos paiements habituels.
Son principal défaut est le même que son principal avantage. En se concentrant sur un scénario particulier, elle devient peu pertinente pour les utilisateurs qui cherchent un portefeuille utilisable partout. Je ne la choisirais pas comme unique solution de paiement, et je ne l’installerais pas simplement par curiosité si je n’avais aucun automate compatible à utiliser.
En revanche, le fait qu’elle soit gratuite rend l’essai relativement simple. Je conseille de la tester avec une solution de secours, de vérifier la compatibilité de vos automates et d’observer si le portefeuille privatif vous aide réellement à organiser vos dépenses. Si ces trois conditions sont réunies, la spécialisation de Simply Pay peut apporter une vraie commodité sans coût de téléchargement.
Mon verdict est donc favorable, mais ciblé : je la recommande aux utilisateurs qui ont un besoin régulier et concret, pas à ceux qui attendent une application financière universelle. La note moyenne de 4,5 et les installations déjà nombreuses montrent qu’elle attire un public, tandis que la version 2.0.11 confirme qu’elle continue d’être proposée. Pour moi, la bonne question n’est pas de savoir si elle peut remplacer toutes vos solutions de paiement, mais si elle simplifie précisément le paiement sur les automates que vous utilisez.
Avantages
- Interface claire et navigation rapide
- même pour une première utilisation.
- Paiements accessibles depuis un smartphone
- sans devoir utiliser un portefeuille physique.
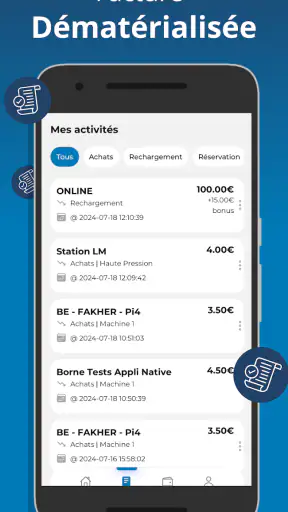
- Historique des transactions pratique pour suivre ses dépenses au quotidien.
- Notifications utiles pour confirmer les opérations et limiter les oublis.
- Solution adaptée aux utilisateurs recherchant une gestion des paiements simplifiée.
Inconvénients
- La disponibilité de certaines fonctions peut varier selon le pays et la banque.
- Une connexion Internet stable est souvent nécessaire pour effectuer un paiement.
- La compatibilité avec certains appareils ou moyens de paiement peut être limitée.
- Une vérification d’identité peut être demandée avant l’accès aux services.
- Les options d’assistance peuvent sembler insuffisantes en cas de problème urgent.
Foire aux questions
Qu’est-ce que Simply Pay et à quoi sert cette application ?
Simply Pay est une application de paiement mobile conçue pour simplifier certaines opérations financières depuis un smartphone. Selon les services disponibles dans votre pays et l’établissement partenaire, elle peut permettre de consulter des informations, gérer des moyens de paiement, effectuer des transactions ou suivre son activité. Avant de l’utiliser, vérifiez les fonctionnalités réellement proposées dans votre région.
Simply Pay est-elle sécurisée pour effectuer des paiements ?
L’application peut intégrer plusieurs mesures de protection, comme la connexion sécurisée, la validation par code, la biométrie ou des contrôles liés à l’appareil utilisé. Toutefois, aucune solution n’est totalement à l’abri des risques. Utilisez uniquement la version officielle, évitez les réseaux Wi-Fi publics, activez le verrouillage du téléphone et ne communiquez jamais vos codes de confirmation.
Faut-il créer un compte ou fournir des informations personnelles pour utiliser Simply Pay ?
Oui, l’utilisation complète de Simply Pay peut nécessiter la création d’un compte et une vérification de l’identité, notamment pour respecter les règles applicables aux services financiers. Les informations demandées peuvent varier selon le pays, le partenaire et les fonctions activées. Lisez attentivement la politique de confidentialité afin de comprendre comment vos données sont collectées et utilisées.
Simply Pay est-elle gratuite, ou certains frais peuvent-ils s’appliquer ?
Le téléchargement de Simply Pay peut être gratuit, mais certaines opérations peuvent entraîner des frais. Ceux-ci peuvent dépendre du type de transaction, du moyen de paiement, du pays, du réseau utilisé ou de l’établissement associé. Avant de confirmer une opération, contrôlez toujours le montant final affiché et consultez les conditions tarifaires officielles pour éviter les mauvaises surprises.
Que faire si un paiement échoue ou si une transaction n’apparaît pas correctement ?
En cas de paiement refusé, commencez par vérifier votre connexion Internet, le solde disponible, les limites de transaction et les informations saisies. Évitez de répéter immédiatement l’opération si un débit semble possible. Consultez l’historique dans Simply Pay, conservez la référence de la transaction et contactez le support officiel avec les détails nécessaires, sans transmettre votre mot de passe ni vos codes secrets.