MyPCS
- Note
- 3,9
- Téléchargements
- 500 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- MyPCS
- Catégorie
- Finance
- Nom du package
- com.pcs.mypcs
- Développeur
- CreaCard SA
- Note
- 3,9
- Version
- 2.18.8
 Analyse par Appcrazy
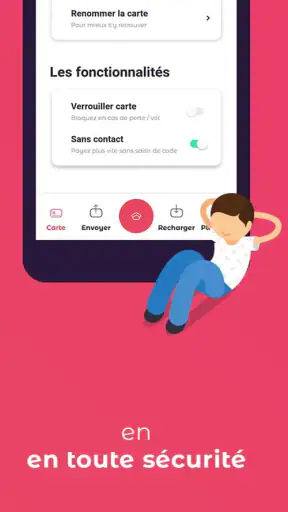
Quand j’évalue une application financière, je me demande moins si elle impressionne au premier lancement que si elle garde une utilité régulière une fois la nouveauté passée. MyPCS, développée par CreaCard SA, est conçue pour accompagner les détenteurs d’une carte PCS sur leur téléphone. Je la considère comme un outil de suivi spécialisé, pas comme une banque complète : cette différence détermine à la fois ce qu’elle fait bien et les raisons pour lesquelles certains utilisateurs devraient passer leur chemin.
L’application est gratuite, classée PEGI 3 et compatible avec Android à partir de la version 7.0. Publiée le 22 juillet 2020, elle est actuellement en version 2.18.8. Sa moyenne est de 3,9 sur 5, pour environ 4 900 évaluations, et elle dépasse les 500 000 installations. Ces chiffres suggèrent qu’elle a trouvé son public, mais la vraie question reste plus personnelle : est-ce que la gestion d’une carte PCS fait partie de vos besoins récurrents ?
Une utilité qui se mesure dans les habitudes
Pour savoir si une application mérite de rester sur mon téléphone, je regarde si elle s’insère dans une habitude utile sans réclamer une attention constante. Ici, l’enjeu n’est pas d’ouvrir MyPCS par réflexe, mais de choisir les moments où consulter sa carte peut réellement éclairer une décision. Cette approche aide aussi à distinguer un suivi pratique d’une surveillance pesante.
La première semaine : une prise en main liée à la carte
Le bon critère de départ n’est pas de chercher dans MyPCS toutes les fonctions d’une banque mobile. Son intérêt vient de son lien direct avec l’écosystème PCS. Si vous utilisez déjà une carte PCS et que vous voulez la consulter depuis votre téléphone, l’application est naturellement plus pertinente qu’un outil financier généraliste qui ne connaît pas les détails de cette carte.
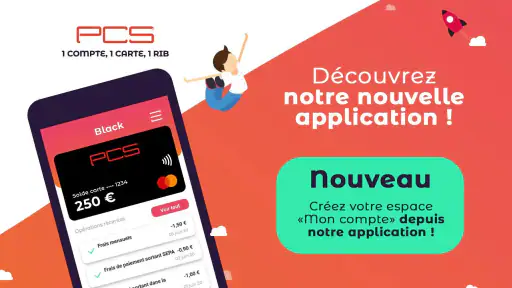
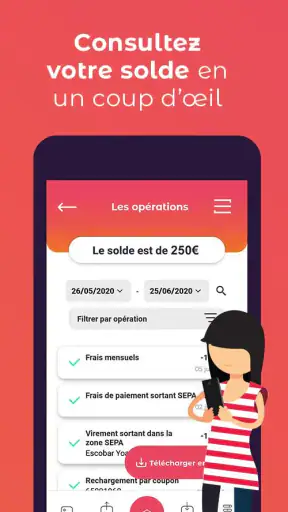
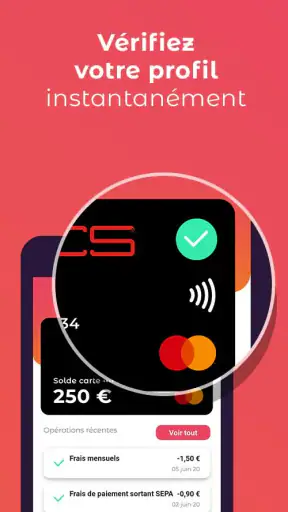
Dans mon utilisation, je la vois comme un tableau de bord pratique pour éviter de dépendre d’un ordinateur ou de conserver des informations dispersées. L’accès mobile est particulièrement utile quand on veut vérifier une situation avant un achat, contrôler une opération récente ou retrouver rapidement les éléments liés à sa carte. Cette logique de consultation fréquente rend l’application plus intéressante pour les utilisateurs qui préfèrent suivre leur budget par petites vérifications plutôt que de faire un bilan une fois par mois.
Le deuxième critère concerne votre besoin de contrôle. Une carte prépayée impose une discipline différente d’un compte bancaire traditionnel : le montant disponible est directement lié à ce qui a été chargé, et chaque dépense peut avoir un impact immédiat sur le budget utilisable. Une application dédiée aide à garder ce cadre visible. Elle ne transforme pas la carte en compte courant classique, mais elle peut rendre son fonctionnement plus lisible.
Pour qui le suivi mobile devient un vrai réflexe
MyPCS convient d’abord à la personne qui possède une carte PCS et souhaite la gérer sans passer par des procédures compliquées. Elle peut aussi être utile à quelqu’un qui veut séparer un budget précis de ses dépenses habituelles : achats en ligne, dépenses de voyage, argent réservé à un projet ou enveloppe destinée à un proche. Dans ces cas, la consultation depuis le téléphone permet de vérifier le montant restant au moment où la décision d’achat se présente.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Je la trouve également adaptée aux utilisateurs qui ne veulent pas relier toute leur vie financière à une seule application bancaire. Une carte dédiée, accompagnée de son application, peut offrir une séparation mentale appréciable. On sait quel argent appartient à cette enveloppe et l’on évite de mélanger ce solde avec les prélèvements, virements et dépenses du compte principal.
Cette séparation est plus facile à maintenir si vous décidez d’emblée à quoi sert la carte. Par exemple, la réserver aux dépenses d’un séjour évite d’avoir à deviner ensuite quelles opérations appartiennent au quotidien et lesquelles relèvent des vacances. C’est un usage simple, mais il rend les consultations plus parlantes : le solde devient le repère d’un objectif précis, et non un chiffre isolé.
En revanche, je ne la choisirais pas comme unique outil financier si votre priorité est une vision complète de plusieurs comptes, une gestion sophistiquée de l’épargne ou un suivi détaillé de catégories de dépenses. Dans ce cas, une application bancaire généraliste ou un agrégateur financier peut mieux correspondre à vos habitudes. MyPCS reste centrée sur la carte PCS, et cette spécialisation est à la fois sa force et sa limite.
Un week-end où le solde compte vraiment
Imaginons que vous ayez chargé une somme destinée aux dépenses d’un week-end. Avant de partir, vous utilisez l’application pour vérifier que le solde correspond bien à votre enveloppe. Pendant le séjour, vous consultez les opérations après un repas ou un achat en ligne. Si le montant disponible vous semble inférieur à ce que vous aviez prévu, vous pouvez réexaminer vos dépenses au lieu de découvrir le problème au moment du paiement suivant.
Ce scénario paraît simple, mais c’est là que l’application prend son sens. Elle transforme une carte parfois difficile à suivre mentalement en budget consultable. Mon conseil est de vérifier le solde avant les dépenses importantes, puis de regarder les opérations après les achats inhabituels. Cette routine aide à repérer une erreur de montant, une dépense oubliée ou une utilisation que vous n’aviez pas prévue.
Pour que cette vérification reste utile sans devenir une corvée, je la rattacherais à des moments déjà naturels : avant un achat plus coûteux, après une commande en ligne, ou à la fin d’une journée où la carte a beaucoup servi. Une consultation systématique après chaque petit achat risque d’être fastidieuse. En choisissant quelques points de contrôle, on conserve l’avantage du suivi sans transformer le téléphone en source d’inquiétude permanente.
Ce qu’elle change face aux outils habituels
Face à une consultation depuis un espace web, l’application a l’avantage de la disponibilité immédiate. Je n’ai pas besoin d’ouvrir un navigateur, de chercher la bonne page ou de me connecter depuis un ordinateur. Pour une carte utilisée ponctuellement, cette rapidité compte davantage que la présence d’outils très avancés.
Face à une application bancaire classique, MyPCS gagne en cohérence pour les opérations liées à la carte PCS. Une solution généraliste peut être plus riche, mais elle risque aussi de noyer la carte dans une liste de comptes, de prélèvements et de produits financiers. Ici, l’expérience est plus ciblée : on ouvre l’application avec une question précise concernant la carte.
Face à une simple consultation par relevé, l’intérêt est encore différent. Un relevé permet de regarder ce qui s’est déjà passé, tandis qu’une application installée accompagne les vérifications au moment où l’on en a besoin. Je considère cette différence comme un avantage concret pour les petits budgets, car une décision prise avec une information récente est généralement plus sûre qu’une estimation faite de mémoire.
Le compromis, c’est qu’un outil focalisé sur une carte ne remplace pas un outil qui rassemble toute votre situation financière. Si vous consultez déjà plusieurs comptes pour décider si une dépense est raisonnable, MyPCS peut compléter votre routine sans la simplifier à elle seule. À l’inverse, si votre question porte presque toujours sur la carte PCS, l’approche ciblée évite d’ouvrir une application plus chargée que nécessaire.
Les frictions qui peuvent peser avec le temps
La première limite est liée à cette spécialisation. Si vous attendez une gestion financière globale, vous risquez de trouver l’expérience trop étroite. MyPCS n’a pas vocation à remplacer toutes les fonctions d’une banque mobile. Elle répond à une question précise : comment gérer sa carte PCS depuis son téléphone ? Pour le reste, il faudra conserver vos autres outils.
La seconde limite concerne les habitudes de connexion et de sécurité. Une application financière ne doit pas être traitée comme une application ordinaire. Je recommande de protéger le téléphone, d’éviter de laisser une session ouverte sur un appareil partagé et de vérifier attentivement l’identité de l’application avant toute installation. Il vaut mieux prendre quelques secondes pour contrôler une opération affichée que de valider machinalement.
Il faut aussi accepter que la moyenne de 3,9 sur 5 reflète une expérience qui ne sera pas parfaite pour tout le monde. Une note de ce niveau peut correspondre à des attentes différentes, à des problèmes rencontrés selon les appareils ou à des utilisateurs qui espéraient davantage de fonctions. Je ne l’interprète ni comme un signal d’échec ni comme une garantie : l’application mérite surtout d’être jugée selon l’usage concret de votre carte.
Un autre point pratique est de ne pas confondre consultation et décision financière complète. Le solde d’une carte dédiée aide à savoir où en est cette enveloppe, mais il ne représente pas nécessairement l’ensemble de votre budget du mois. Si vous devez arbitrer entre plusieurs factures ou comptes, gardez votre vue d’ensemble à portée de main au lieu de prendre le chiffre affiché comme une réponse à tout.
Des habitudes de contrôle sans surveillance permanente
La première consiste à ne pas attendre un refus de paiement pour consulter le solde. Une vérification avant une dépense importante permet de distinguer un budget réellement disponible d’un montant simplement estimé. C’est particulièrement utile lorsque plusieurs achats ont été effectués sur une courte période.
La deuxième est de comparer régulièrement les opérations visibles dans l’application avec vos tickets ou confirmations de commande. Je ne conseille pas de contrôler chaque petite dépense de manière anxieuse, mais plutôt de faire ce rapprochement après un achat en ligne, un déplacement ou une journée où la carte a beaucoup servi. Cette méthode donne une meilleure compréhension de la consommation du budget.
La troisième consiste à réserver la carte à un objectif clair. Une carte PCS devient plus facile à gérer lorsqu’elle représente une enveloppe identifiable. Si vous l’utilisez pour tout sans distinguer les usages, l’application vous montrera les mouvements, mais vous devrez ensuite reconstruire mentalement votre budget. En séparant les dépenses par intention, la consultation devient beaucoup plus utile.
Quand préférer une application plus large
Je conseillerais plutôt une application bancaire complète à une personne qui veut piloter son compte principal, ses prélèvements, ses virements et son épargne au même endroit. Dans cette situation, le suivi d’une seule carte ne suffit pas. L’intérêt d’un outil plus large est de présenter une vue d’ensemble, même si cette richesse peut rendre l’interface moins directe.
Une application de budget indépendante peut aussi être plus adaptée si votre priorité est l’analyse mensuelle. Elle sera généralement choisie pour classer les dépenses, fixer des limites ou comparer plusieurs postes. MyPCS, elle, est plus utile lorsque la question est immédiate : combien puis-je utiliser avec cette carte et quelles opérations viennent d’être enregistrées ?
Enfin, si vous n’avez pas de carte PCS, je ne vois pas de raison pratique d’installer l’application. Son intérêt ne vient pas d’une fonction financière universelle, mais de son accompagnement de cette carte précise. Le choix est donc assez simple : détenteur d’une carte PCS, elle mérite votre attention ; utilisateur qui cherche un gestionnaire financier général, regardez ailleurs.
Elle peut également ne pas convenir à ceux qui veulent une seule application pour toutes leurs décisions d’argent. Garder un outil dédié à la carte et un autre pour le compte principal demande un peu de méthode. Si vous savez que vous ne consulterez pas deux applications, mieux vaut choisir en priorité celle qui couvre les opérations que vous vérifiez le plus souvent, plutôt que d’installer MyPCS par principe.
Le changement demande surtout une routine
L’application est gratuite, ce qui enlève un obstacle évident à l’essai. Mais le coût d’un changement ne se limite pas au prix affiché. Il faut aussi prendre en compte le temps passé à modifier ses habitudes, à retrouver ses identifiants, à comprendre où consulter les informations et à décider quel outil restera votre référence.
Si vous passez d’une consultation occasionnelle à l’application, le changement me paraît léger : vous ajoutez surtout un réflexe mobile. En revanche, si vous tentez de remplacer une application bancaire complète par MyPCS, vous risquez de devoir conserver plusieurs solutions en parallèle. Ce n’est pas forcément un problème, mais il faut l’accepter dès le départ pour éviter une déception.
La version 2.18.8 et la compatibilité avec Android 7.0 ou une version ultérieure rendent l’accès possible sur des appareils qui ne sont pas récents. Pour moi, c’est un point pratique pour les personnes qui gardent leur téléphone plusieurs années. Il reste néanmoins préférable de maintenir le système et l’application à jour lorsqu’une nouvelle version est proposée, surtout pour un service financier.
Pour une utilisation durable, je garderais une routine modeste plutôt qu’un suivi intensif : ouvrir l’application quand une dépense importante approche, puis vérifier les mouvements à un moment calme. Cette façon de faire donne à l’outil une place concrète sans exiger de réorganiser toute sa gestion financière. Si, après quelques semaines, vous n’avez jamais besoin de consulter la carte, elle n’apporte probablement pas assez de valeur à votre quotidien.
Mon avis après la période de découverte
MyPCS est une application de finance spécialisée, gratuite et cohérente avec son objectif. Je la recommande aux détenteurs d’une carte PCS qui veulent consulter et gérer leur carte depuis leur téléphone, sans transformer cette expérience en parcours bancaire trop large. Son meilleur usage est le suivi régulier d’un solde et des opérations, notamment lorsqu’une carte sert à contrôler une enveloppe de dépenses.
Je la recommande moins aux personnes qui recherchent une banque mobile complète, une analyse budgétaire poussée ou une centralisation de plusieurs comptes. Dans ces cas, une solution généraliste sera probablement plus confortable, même si elle sera moins directement centrée sur PCS. Le choix dépend donc moins de la note ou du nombre d’installations que de votre besoin réel.
En résumé, je vois MyPCS comme un outil de contrôle quotidien plutôt qu’un centre financier universel. Installez-la si vous utilisez une carte PCS et que vous voulez vérifier vos informations au bon moment, avec une routine simple et régulière. Gardez une autre solution à côté si vos finances dépassent le cadre de cette carte. C’est cette utilisation ciblée, et non la promesse d’une application qui ferait tout, qui me paraît la plus convaincante.
Avantages
- Ouverture de compte rapide
- sans rendez-vous en agence.
- Carte prépayée pratique pour mieux contrôler son budget.
- Application disponible sur Android et iOS.
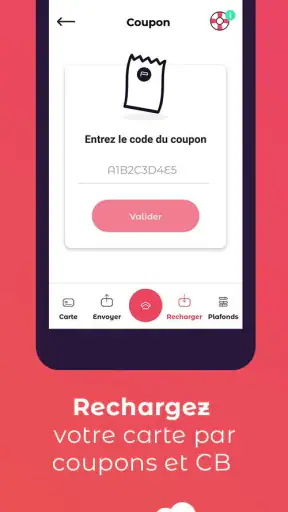
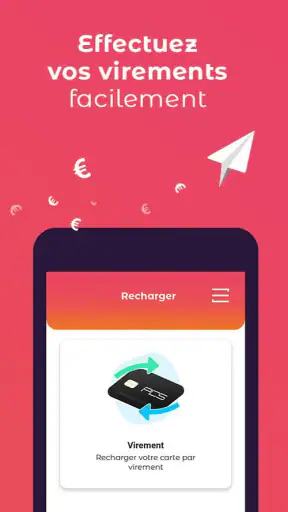
- Rechargement possible par carte bancaire ou virement.
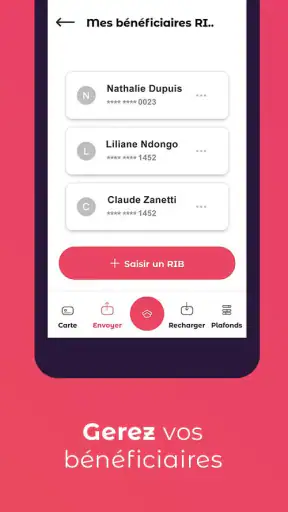
- Utile pour envoyer et recevoir de l’argent au quotidien.
Inconvénients
- Des frais peuvent s’appliquer selon le rechargement ou l’opération.
- Les plafonds limitent parfois les paiements et retraits importants.
- L’acceptation peut varier selon les commerçants et les services.
- Une vérification d’identité est nécessaire pour utiliser pleinement le compte.
- Le service client peut être difficile à joindre en période de forte demande.
Foire aux questions
Qu’est-ce que MyPCS et à quoi sert l’application ?
MyPCS est l’application mobile associée aux services de paiement et à la carte prépayée PCS. Elle permet notamment de consulter le solde, suivre les opérations, gérer certains paramètres de la carte et accéder aux informations du compte depuis un smartphone. Avant le téléchargement, il est important de vérifier que l’offre PCS choisie correspond bien à vos besoins et à votre pays de résidence.
Comment créer un compte ou activer une carte avec MyPCS ?
Après l’installation, l’utilisateur doit généralement suivre les étapes d’inscription indiquées dans l’application, renseigner ses informations personnelles et fournir les éléments demandés pour la vérification d’identité. Une carte PCS peut ensuite être associée ou activée selon la procédure prévue par l’émetteur. Les documents requis et les délais peuvent varier, notamment en fonction du niveau de vérification et de la réglementation applicable.
MyPCS permet-elle de consulter les paiements et le solde en temps réel ?
L’application permet de consulter le solde disponible et l’historique des transactions liées au compte ou à la carte PCS. Toutefois, l’affichage d’une opération peut dépendre du traitement du paiement, du commerçant ou de la connexion Internet. Il est donc conseillé de vérifier régulièrement les mouvements et de contacter le support si une transaction reste inconnue, bloquée ou absente de l’historique.
L’application MyPCS est-elle gratuite et quels frais peuvent s’appliquer ?
Le téléchargement de MyPCS peut être gratuit sur les boutiques officielles, mais l’utilisation des services PCS peut entraîner des frais. Ceux-ci peuvent concerner la souscription, le rechargement, les retraits, les paiements à l’étranger, les virements ou certaines opérations spécifiques. Les tarifs pouvant évoluer selon l’offre souscrite, il est préférable de consulter la grille tarifaire officielle avant de créditer ou d’utiliser la carte.
Que faire en cas de carte perdue, de téléphone changé ou de problème de connexion ?
En cas de perte ou de vol de la carte, il faut la bloquer rapidement depuis l’application si cette option est disponible, ou contacter le service client PCS par un canal officiel. Si vous changez de téléphone, évitez de partager vos identifiants et réinstallez l’application uniquement depuis Google Play ou l’App Store. Pour un problème de connexion, vérifiez Internet, mettez l’application à jour et utilisez la procédure officielle de récupération.