MB WAY
- Note
- 3,7
- Téléchargements
- 5 000 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- MB WAY
- Catégorie
- Finance
- Nom du package
- pt.sibs.android.mbway
- Développeur
- SIBS FORWARD PAYMENT SOLUTIONS
- Note
- 3,7
- Version
- 2.34.0
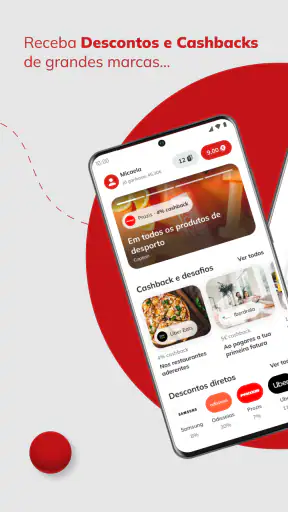
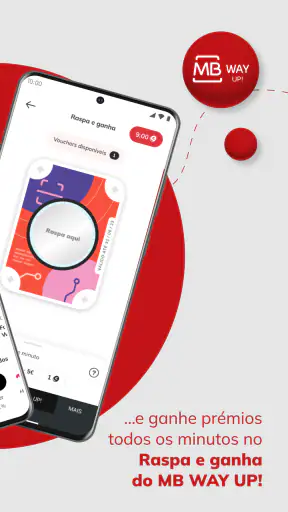
 Analyse par Appcrazy
Le vrai intérêt de MB WAY apparaît quand on veut payer ou envoyer de l’argent sans sortir sa carte bancaire. L’application de finance développée par SIBS FORWARD PAYMENT SOLUTIONS transforme le numéro de téléphone en point de départ pour les achats et les virements immédiats. Après l’avoir utilisée dans des situations ordinaires, je la vois surtout comme un outil de paiement rapide pour les personnes qui vivent déjà dans l’écosystème bancaire portugais et qui préfèrent confirmer une opération depuis leur téléphone.
Ce n’est pas une application que j’installerais simplement pour remplacer toutes les fonctions de ma banque. Son intérêt est plus ciblé : éviter de recopier des coordonnées, réduire les manipulations à la caisse et envoyer une somme à un contact avec une procédure courte. Cette spécialisation est aussi sa principale limite. Si votre banque ne permet pas son utilisation ou si vos proches ne l’emploient pas, l’expérience devient nettement moins intéressante.
Le numéro de téléphone comme raccourci de paiement
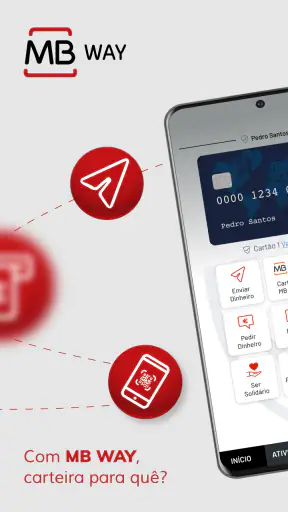
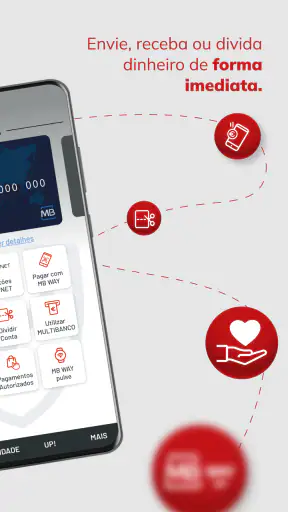
La promesse centrale est facile à comprendre : votre numéro suffit pour effectuer certains achats et des virements immédiats. Dans la pratique, cela change surtout la manière dont on identifie le destinataire. Au lieu de chercher un long numéro de compte ou de saisir des coordonnées bancaires caractère par caractère, on sélectionne un contact connu ou on utilise le numéro associé au service.
J’apprécie cette approche dans les petits remboursements. Quand un ami avance l’addition d’un repas, je n’ai pas besoin de lui demander ses informations bancaires ni de vérifier plusieurs fois une suite de chiffres. Le numéro de téléphone sert de repère humain, ce qui rend l’opération plus naturelle. Cela ne supprime pas la nécessité de vérifier le nom et le montant avant de confirmer, mais cela réduit une source fréquente d’erreurs de saisie.
Pour les achats, le bénéfice est différent. Le téléphone devient un moyen de validation plutôt qu’un simple portefeuille numérique. On peut ainsi laisser sa carte dans son portefeuille ou éviter de la sortir dans une file d’attente. Le gain principal n’est pas de faire plus de choses, mais de faire une action courante avec moins d’étapes visibles.
Cette simplicité explique probablement pourquoi l’application compte une moyenne de 3,7 sur 5, avec plus de 51 mille évaluations et plus de 5 millions d’installations. Ces chiffres montrent une adoption importante, mais ils ne garantissent pas que chaque parcours sera fluide pour tout le monde. Une application de paiement dépend toujours du téléphone, de la banque liée et du contexte dans lequel on l’utilise.
Une expérience pensée pour les opérations rapides
À mes yeux, MB WAY fonctionne mieux quand on sait déjà ce que l’on veut faire : régler un achat, envoyer une somme précise ou répondre à une demande de paiement. L’application n’est pas particulièrement intéressante si l’on cherche un tableau complet de budget, des conseils d’épargne ou une analyse détaillée de ses dépenses. Pour ces besoins, l’application bancaire principale reste souvent plus adaptée.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Le fait que le service soit gratuit enlève un obstacle important au premier essai. Il faut néanmoins distinguer la gratuité de l’application des éventuels frais ou conditions liés à la banque et au compte utilisé. Avant d’en faire son moyen de paiement principal, je conseillerais donc de vérifier les modalités de son établissement bancaire, surtout si l’on prévoit des transferts fréquents.
Le classement PEGI 3 indique une application accessible au grand public, mais cela ne signifie pas qu’un enfant devrait l’utiliser seul. On parle d’argent réel, de validation d’opérations et de données bancaires. Dans mon usage, la prudence la plus utile reste très simple : verrouiller correctement le téléphone, vérifier le destinataire et ne jamais confirmer machinalement une demande reçue.
Ce que cela change vraiment au quotidien
Le scénario le plus convaincant est celui d’un groupe d’amis qui partage régulièrement des dépenses. Imaginons une personne qui paie les billets de cinéma, une autre qui prend les boissons et une troisième qui avance le trajet. À la fin de la soirée, chacun peut régler sa part depuis son téléphone, sans attendre le lendemain et sans échanger de coordonnées bancaires. La valeur du service vient alors de la répétition : quelques secondes gagnées à chaque remboursement finissent par éviter beaucoup de messages et de calculs.
Dans ce cas, je recommande de préparer l’opération avant de se retrouver devant une caisse ou dans un endroit bruyant. Il est préférable de contrôler le contact sélectionné, de saisir le montant en prenant son temps et de regarder la confirmation finale. La rapidité est pratique, mais elle peut aussi pousser à valider trop vite, surtout quand plusieurs personnes ont des noms similaires dans le répertoire.
Un autre usage pertinent concerne les achats chez les commerçants qui acceptent ce mode de paiement. On peut garder le téléphone comme seul objet nécessaire à la validation. C’est pratique lorsque l’on fait une petite course, lorsque l’on porte des sacs ou lorsqu’on ne veut pas manipuler sa carte dans un lieu très fréquenté. Je trouve toutefois que l’intérêt dépend fortement de l’acceptation du service au point de vente : il faut donc conserver une solution de secours.
Cette solution de secours peut être une carte physique ou l’application bancaire habituelle. Je déconseille de partir avec l’idée que MB WAY remplacera toujours les autres moyens de paiement. Une batterie faible, une connexion peu fiable, une configuration bancaire incomplète ou un commerçant qui ne prend pas en charge le service peuvent interrompre le parcours au mauvais moment. La bonne stratégie consiste à l’utiliser comme un raccourci fiable, pas comme son unique plan de paiement.
Le détail qui évite les mauvaises surprises
Le numéro de téléphone rend l’envoi plus simple, mais il peut aussi donner une fausse impression de sécurité. Un contact enregistré sous un surnom, un ancien numéro ou une personne portant un nom proche peut conduire à une erreur. Avant chaque virement, je prends l’habitude de contrôler trois éléments : l’identité affichée, la somme et la raison du paiement. Cette vérification prend peu de temps et reste plus importante que la vitesse d’exécution.
Je conseille aussi de ne pas traiter une demande urgente reçue par message comme une preuve suffisante. Si quelqu’un prétend avoir changé de numéro ou demande un remboursement inhabituel, je préfère le rappeler par un autre moyen avant de confirmer. L’application peut simplifier l’action, mais elle ne peut pas déterminer à votre place si la demande est honnête.
Pour les dépenses partagées, une autre méthode utile consiste à envoyer immédiatement le montant exact plutôt qu’à accumuler plusieurs dettes pendant des semaines. Cela rend l’historique personnel plus lisible et évite les discussions du type « qui devait combien ? ». En revanche, pour une dépense importante, je préfère encore passer par le canal bancaire que j’utilise habituellement, car il offre un contexte plus complet pour contrôler l’opération.
Installation, prise en main et intégration bancaire
MB WAY est disponible gratuitement et son développement est assuré par SIBS FORWARD PAYMENT SOLUTIONS. L’application existe depuis le 15 avril 2015 et sa version actuelle est la 2.34.0. Elle demande au minimum iOS ou Android 9, ce qui la rend accessible à de nombreux téléphones encore utilisés, tout en laissant de côté les appareils très anciens.
La première étape importante n’est pas de parcourir des menus, mais de comprendre le lien entre l’application et la banque. Le service n’a de sens que si l’on peut l’associer à une carte ou à un compte pris en charge dans son environnement bancaire. Je recommande de faire cette configuration chez soi, avec le téléphone chargé et les informations nécessaires à portée de main, plutôt que de tenter de tout préparer au moment de payer.
Une fois le service opérationnel, l’apprentissage est rapide pour les actions principales. Les personnes qui utilisent déjà une application bancaire reconnaîtront la logique générale : choisir une opération, sélectionner un destinataire ou un moyen de paiement, vérifier les détails et confirmer. La différence est que MB WAY met le numéro de téléphone au centre du parcours, ce qui rend les virements entre contacts plus directs.
Le point à surveiller est la continuité entre le téléphone et le compte bancaire. Si vous changez de numéro, de carte ou d’appareil, il faut prendre le temps de remettre la configuration en ordre avant d’en avoir besoin. Je ne traiterais pas cette étape comme un simple changement de réglage : pour une application qui sert à déplacer de l’argent, toute modification doit être vérifiée avec soin.
Ce que l’application ne remplace pas
MB WAY n’est pas mon premier choix pour suivre précisément un budget mensuel. Une application bancaire complète est généralement plus adaptée pour consulter les mouvements, gérer plusieurs produits financiers ou examiner ses dépenses sur une période longue. Ici, la force est l’exécution immédiate d’une opération, pas l’analyse approfondie de sa situation financière.
Elle ne remplace pas non plus les solutions de paiement qui fonctionnent plus largement avec des cartes ou des portefeuilles mobiles internationaux. Si vous voyagez souvent, si vous payez régulièrement dans des pays différents ou si vous avez besoin d’une compatibilité très large, une carte bancaire classique peut être plus polyvalente. MB WAY prend tout son sens dans les usages où le réseau de contacts et les commerçants compatibles sont déjà présents.
Enfin, les personnes qui n’aiment pas associer leur numéro de téléphone à des opérations financières peuvent ressentir une gêne de principe. Même si cette méthode est pratique, elle n’est pas obligatoire. Si vous préférez saisir vous-même les coordonnées d’un bénéficiaire et contrôler chaque étape depuis votre banque, cette approche plus traditionnelle peut mieux correspondre à vos habitudes.
Les compromis derrière la rapidité
Le premier compromis est la dépendance à un environnement compatible. La présence de plusieurs millions d’installations ne signifie pas que chaque contact ou chaque commerce l’utilise. Pour un paiement entre amis, le service est particulièrement convaincant lorsque tout le groupe l’a déjà adopté. Si une seule personne doit créer un compte ou chercher une autre méthode à chaque fois, le gain de simplicité diminue.
Le deuxième compromis concerne la concentration des opérations sur le téléphone. C’est très confortable quand l’appareil est disponible, mais moins rassurant si l’on a l’habitude de séparer son téléphone personnel de ses moyens de paiement. Un téléphone perdu, bloqué ou simplement déchargé peut rendre l’accès moins pratique. Je conseille donc de conserver un moyen de paiement alternatif et de ne pas dépendre d’une seule application pour une journée entière.
Le troisième compromis est psychologique : une action facile peut sembler moins importante qu’elle ne l’est. Envoyer de l’argent à un contact prend peu de temps, mais l’opération reste définitive selon les règles applicables au service et à la banque. Le bon réflexe est de ralentir volontairement au dernier écran, même si tout le reste du parcours paraît instantané.
Il faut aussi accepter que la rapidité ne résout pas les désaccords entre particuliers. Si le montant est contesté, si le paiement concerne une commande annulée ou si le mauvais contact a été choisi, l’application ne remplace pas la discussion ni les procédures de la banque. Pour cette raison, je garde les messages, reçus ou détails utiles lorsqu’un paiement concerne une dépense professionnelle, un achat important ou une personne que je connais peu.
Quand une autre solution est préférable
Je choisirais l’application bancaire de mon établissement pour un virement important, une opération inhabituelle ou une gestion financière plus complète. Elle offre généralement le contexte auquel je tiens dans ces situations : comptes concernés, historique et accès aux autres services bancaires. Pour un paiement quotidien ou un remboursement entre proches, MB WAY est plus direct ; pour une décision financière sérieuse, je préfère un parcours plus détaillé.
Je privilégierais également une carte physique si je ne sais pas si le commerçant accepte MB WAY, si je pars dans une zone où je ne connais pas les usages locaux ou si mon téléphone risque de manquer d’autonomie. Cette précaution ne réduit pas l’intérêt de l’application. Elle reconnaît simplement qu’un moyen de paiement pratique n’est pas forcément le plus universel.
À l’inverse, les personnes qui font souvent des achats rapides, partagent des dépenses et veulent éviter les coordonnées bancaires répétées ont beaucoup à gagner. Le service devient encore plus pertinent pour celles qui ont un cercle de contacts déjà familiarisé avec lui. Dans ce contexte, l’apprentissage est court et le bénéfice revient à chaque remboursement.
À qui je le recommande après l’avoir utilisé
Je recommande MB WAY aux utilisateurs qui veulent un moyen de paiement mobile centré sur le numéro de téléphone, notamment pour les virements immédiats entre proches et les achats compatibles. Son prix gratuit facilite l’essai, son ancienneté montre qu’il ne s’agit pas d’un service apparu récemment et sa compatibilité avec Android ou iOS 9 permet de l’envisager sur des appareils qui ne sont pas neufs.
Je le conseille particulièrement aux étudiants, aux colocataires, aux groupes d’amis et aux familles qui se remboursent souvent de petites sommes. Dans ces situations, le bénéfice n’est pas spectaculaire une seule fois : il se répète chaque semaine. Le numéro de téléphone est alors plus facile à retrouver qu’une coordonnée bancaire, et l’envoi rapide évite de laisser les dettes s’accumuler.
Je serais plus réservé pour une personne qui ne veut utiliser qu’un seul outil financier, qui voyage beaucoup ou qui attend de l’application des fonctions de budget et d’épargne. Elle risque de trouver MB WAY trop spécialisé. De même, quelqu’un qui n’a pas de banque ou de carte compatibles devrait d’abord vérifier que l’activation est réellement possible avant de changer ses habitudes.
Mon avis final est donc favorable, mais précis : MB WAY est excellent lorsqu’il sert de raccourci entre un téléphone, une banque compatible et un destinataire identifié. Il ne cherche pas à devenir toute votre vie financière, et c’est justement ce qui le rend lisible. Utilisé avec une vérification attentive et un moyen de secours, il simplifie réellement les achats et les remboursements du quotidien. La meilleure façon de l’évaluer est de l’essayer sur une petite dépense connue, puis de voir si votre entourage et vos commerces habituels en tirent le même avantage.
Avantages
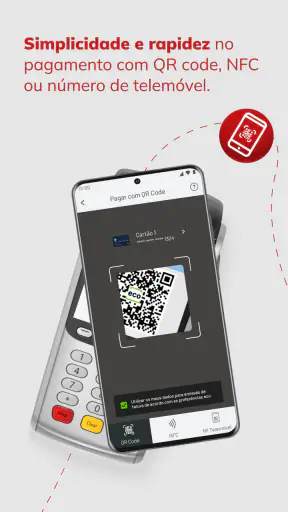
- Paiements rapides en magasin grâce au QR code ou au numéro de téléphone.
- Permet d’envoyer de l’argent à des contacts sans connaître leur IBAN.
- Compatible avec plusieurs banques portugaises et cartes bancaires.
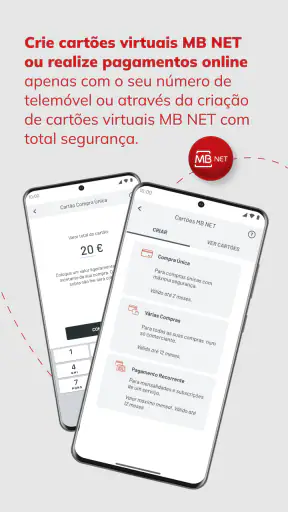
- Possibilité de créer des cartes virtuelles pour les achats en ligne.
- Notifications instantanées pour suivre les paiements et transferts effectués.
Inconvénients
- Service principalement limité au Portugal et aux utilisateurs de banques compatibles.
- Certaines opérations peuvent entraîner des frais selon la banque ou le type de carte.
- L’inscription nécessite généralement un numéro de téléphone portugais.
- Les limites de transfert et de paiement varient selon les conditions de la banque.
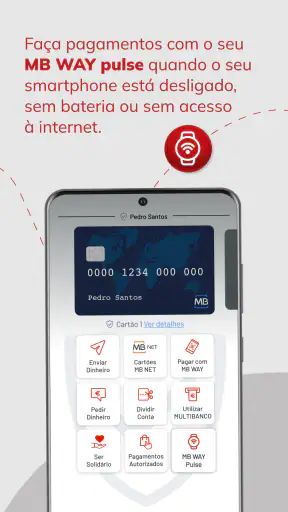
- Une connexion Internet est nécessaire pour la plupart des transactions.
Foire aux questions
Qu’est-ce que MB WAY et à quoi sert cette application ?
MB WAY est une application de paiement mobile très utilisée au Portugal. Elle permet d’envoyer et de recevoir de l’argent, de payer dans les magasins physiques ou en ligne, de retirer des espèces sans carte et parfois de gérer certaines opérations bancaires. Son fonctionnement dépend toutefois de la banque partenaire et du numéro de téléphone associé au compte.
Quelles sont les conditions nécessaires pour utiliser MB WAY ?
Pour utiliser MB WAY, il faut généralement posséder un numéro de téléphone portugais, une carte bancaire compatible et un compte auprès d’une banque participante. L’inscription se fait habituellement depuis l’application ou via le service bancaire de l’établissement concerné. Avant le téléchargement, vérifiez que votre banque prend bien en charge MB WAY et que votre carte peut être activée.
MB WAY est-il sécurisé pour les paiements et les transferts d’argent ?
MB WAY intègre plusieurs mesures de sécurité, notamment l’association du compte à un numéro de téléphone, la validation par code et, selon le smartphone, l’utilisation de la biométrie. Comme pour toute application financière, il est important de ne jamais communiquer ses codes, de vérifier le nom du bénéficiaire avant un transfert et de protéger l’accès au téléphone.
Peut-on retirer de l’argent sans utiliser sa carte bancaire avec MB WAY ?
Oui, MB WAY permet généralement de retirer de l’argent dans les distributeurs compatibles sans insérer physiquement la carte. L’utilisateur génère un code de retrait dans l’application, puis le saisit au distributeur. La disponibilité de cette fonction peut varier selon la banque et le réseau utilisé. Des limites ou frais peuvent également s’appliquer selon les conditions de votre établissement.
MB WAY est-il gratuit ou des frais peuvent-ils être facturés ?
Le téléchargement de MB WAY est généralement gratuit, mais certaines opérations peuvent être soumises aux conditions tarifaires de votre banque. Les transferts, retraits, paiements ou demandes de services spécifiques peuvent avoir des limites ou des frais selon l’établissement, la carte et le type de transaction. Consultez toujours la grille tarifaire de votre banque avant d’utiliser régulièrement l’application.