BRED
- Note
- 4,6
- Téléchargements
- 1 000 000+
- Âge
- PEGI 3
Informations supplémentaires
- Nom de l’application
- BRED
- Catégorie
- Finance
- Nom du package
- fr.bred.fr
- Développeur
- Bred
- Note
- 4,6
- Version
- 5.32
 Analyse par Appcrazy
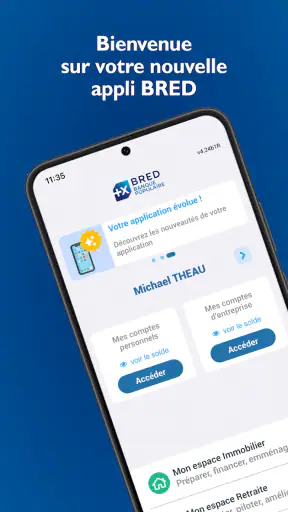
J’utilise l’application BRED comme un prolongement pratique de ma relation avec la banque, surtout quand je veux vérifier rapidement une opération ou éviter de passer par un ordinateur. Elle s’adresse avant tout aux clients de BRED qui souhaitent retrouver leurs services bancaires depuis un téléphone, avec une approche plus directe qu’un site mobile ouvert dans un navigateur. Dans la catégorie des applications financières, son intérêt ne tient donc pas à des fonctions spectaculaires, mais à la continuité entre les habitudes quotidiennes et les démarches bancaires courantes.
Développée par Bred, l’application est gratuite et classée PEGI 3. Elle affiche une moyenne de 4,6 sur environ 99 000 évaluations, tandis que son compteur dépasse le million d’installations. Ces chiffres donnent une idée de son adoption, mais ils ne remplacent pas une vraie question : est-ce que son fonctionnement correspond à ma manière de gérer mon argent ? Après l’avoir utilisée comme outil de consultation et de suivi, je la recommande surtout aux clients qui veulent aller à l’essentiel, avec quelques réserves pour ceux qui attendent une application financière indépendante, très riche en analyse ou capable de regrouper plusieurs banques.
Une routine bancaire simple, pensée pour les vérifications fréquentes
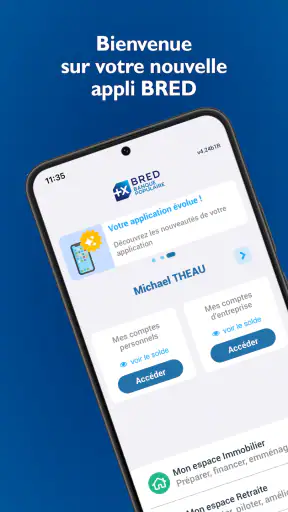
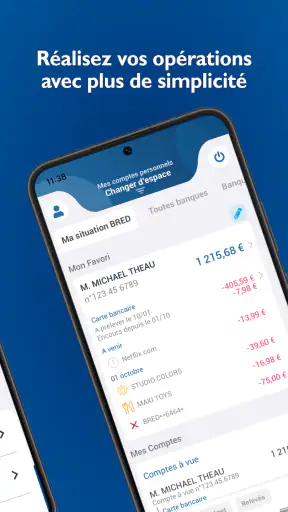
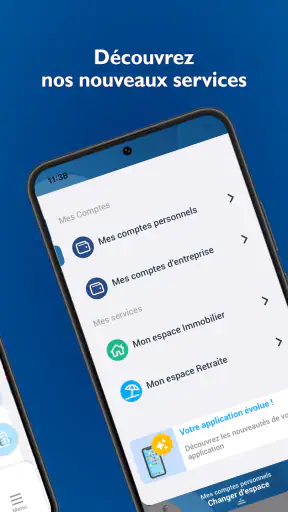
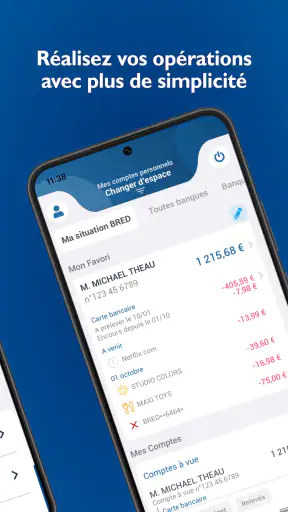
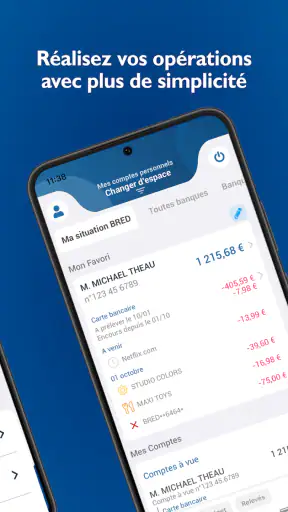
Mon usage commence généralement par une vérification du compte. Je regarde le solde, les dernières opérations, puis je ferme l’application si je cherchais seulement à confirmer qu’un paiement est passé. C’est le scénario le plus important à mes yeux : l’application doit réduire le nombre d’étapes entre la question et la réponse. Sur ce point, BRED remplit correctement son rôle de banque dans la poche, sans donner l’impression de devoir parcourir tout un portail avant d’atteindre l’information utile.
Cette simplicité est particulièrement appréciable après une dépense inhabituelle. Par exemple, après des courses importantes, je peux consulter le compte depuis le téléphone et vérifier que le montant attendu apparaît bien dans l’historique. Pour une personne qui suit son budget au fil de la semaine, ce réflexe évite d’attendre le relevé mensuel. Je conseille toutefois de regarder le libellé et pas uniquement le montant : une opération peut être facile à reconnaître par sa somme, mais moins évidente si plusieurs achats proches se suivent.
L’intérêt est différent selon le profil. Si je suis déjà client de BRED et que mes besoins se limitent au suivi des comptes, aux mouvements récents et aux démarches proposées par ma banque, l’application est cohérente. En revanche, elle ne remplace pas forcément un outil de budget dédié. Une application spécialisée peut offrir des graphiques, des catégories automatiques ou une vision de plusieurs établissements, alors que BRED reste centrée sur la relation avec BRED. Ce choix est logique, mais il faut l’avoir en tête avant de l’installer.
Le bon réflexe avant de consulter ses comptes
Je prends quelques instants pour organiser mon usage plutôt que d’ouvrir l’application machinalement. Je vérifie d’abord que je suis dans le bon compte, surtout si plusieurs comptes sont rattachés à mon espace. Ensuite, je distingue les opérations réellement comptabilisées des mouvements plus récents qui peuvent encore modifier la lecture de mon solde. Cette méthode paraît basique, mais elle évite de tirer une conclusion trop rapide à partir d’un seul chiffre.
Pour suivre une dépense récurrente, je préfère comparer plusieurs lignes dans l’historique plutôt que de me fier à ma mémoire. Cela m’aide à repérer une variation de montant ou une date différente. L’application devient alors un carnet de contrôle, pas seulement un écran de solde. Le meilleur usage de BRED consiste à installer une petite routine de vérification, plutôt qu’à attendre un problème pour ouvrir l’application.
Retrouvez les derniers articles
Lark Player : écouter sa musique locale, à l’ombre des géants du mobile
Booking.com: Révolutionner le Voyage Numérique
Windy.com : Plongez au Cœur de la Météo Révolutionnaire
Révolutionnez Votre Streaming Mobile avec VLC pour Android
Versets bibliques + Audio : pourquoi la Bible mobile devient un compagnon du quotidien
Microsoft Edge : Navigateur IA Réinvente la Communication Mobile
Je recommande aussi de consulter les mouvements après les moments où le risque de confusion est élevé : achats groupés, remboursements attendus, prélèvements habituels ou transfert d’argent entre comptes. Ce sont des situations où l’historique apporte davantage qu’une simple consultation quotidienne. En procédant toujours dans le même ordre, je repère plus vite ce qui mérite une vérification complémentaire.
Ce que l’application apporte face au navigateur
Par rapport au site bancaire consulté dans un navigateur, l’application se montre plus naturelle pour les contrôles rapides. Je n’ai pas besoin de repartir d’une page générale à chaque consultation, et l’usage sur mobile correspond mieux aux moments où je suis en déplacement. Cette différence n’est pas seulement une question de confort : une démarche plus courte augmente la probabilité que je vérifie réellement une opération au lieu de la remettre à plus tard.
Le navigateur garde toutefois son intérêt pour les longues sessions, notamment lorsqu’il faut lire beaucoup d’informations ou effectuer une démarche qui demande davantage d’attention. Je ne chercherais pas à remplacer systématiquement la version web par l’application. Je vois plutôt BRED comme le complément pratique du site bancaire : le téléphone pour le contrôle et les actions courtes, l’écran plus grand pour prendre le temps de relire un dossier.
Les réglages à examiner avant de prendre de mauvaises habitudes
Une fois l’accès configuré, je conseille de parcourir les paramètres au lieu de les laisser entièrement par défaut. Les réglages liés à la connexion, aux alertes et à la présentation déterminent la qualité de l’expérience au quotidien. Je préfère choisir un mode d’accès suffisamment rapide pour une consultation ordinaire, tout en gardant une méthode de vérification qui me convient lorsque l’opération est plus sensible.
Les notifications méritent une attention particulière. Trop nombreuses, elles finissent par devenir du bruit et je risque de les ignorer. Trop rares, elles me privent d’un signal utile. Je cherche donc un équilibre entre les alertes réellement pertinentes pour mon suivi et les messages que je peux consulter directement dans l’historique. Le bon réglage dépend de mon activité bancaire : une personne qui réalise beaucoup d’achats n’aura pas la même tolérance aux notifications qu’une personne qui utilise surtout son compte pour quelques dépenses fixes.
Je vérifie également les préférences de sécurité du téléphone lui-même. Une application bancaire ne doit pas être utilisée comme une simple application de divertissement ouverte sans réflexion. Je garde le système du téléphone à jour, j’évite de laisser une session accessible à quelqu’un d’autre et je prends le temps de lire les écrans avant de confirmer une action. BRED peut faciliter l’accès à mes comptes, mais cette facilité augmente aussi l’importance de mes propres habitudes.
La version actuelle est la 5.32 et elle fonctionne à partir d’Android 7.0. Ce point est utile si je possède un appareil ancien : avant de prévoir une utilisation régulière, je vérifie la compatibilité du téléphone et la possibilité de maintenir son environnement dans de bonnes conditions. Je ne choisirais pas un appareil non entretenu uniquement parce qu’il accepte l’application. Pour une application financière, la fiabilité générale du téléphone compte autant que l’installation elle-même.
Une méthode de réglage en trois passages
Je configure habituellement l’application en trois temps. D’abord, je teste l’accès et je m’assure que je sais revenir au compte principal sans hésitation. Ensuite, je consulte les options d’alerte et je désactive ce qui ne m’aidera pas à agir. Enfin, je fais une opération de lecture complète : ouverture, consultation d’un mouvement, retour à l’écran précédent, puis fermeture correcte de la session si nécessaire.
Cette vérification est plus utile qu’un réglage effectué une fois puis oublié. Après une mise à jour de l’application ou un changement de téléphone, je reprends cette routine. Cela me permet de voir rapidement si mes préférences sont restées adaptées et si l’accès se comporte comme prévu. Je préfère cette approche progressive à une personnalisation excessive dès le départ, car elle laisse le temps de comprendre ce qui m’est réellement utile.
Je fais aussi attention à la différence entre une alerte et une preuve complète. Une notification peut m’inciter à ouvrir l’application, mais c’est dans l’espace bancaire que je vérifie le détail de l’opération. Cette nuance évite de prendre une information courte pour un relevé définitif. Elle est particulièrement importante lorsque je surveille un paiement inhabituel ou une somme qui doit être rapprochée d’un ticket.
Les habitudes qui rendent les consultations plus rapides
Après quelques jours, je gagne surtout du temps grâce à la répétition. Je garde un ordre fixe : accès, compte concerné, solde, historique, puis sortie. Cette séquence limite les erreurs quand je consulte l’application rapidement entre deux activités. Elle m’aide aussi à ne pas confondre un compte courant avec un autre compte affiché dans le même espace.
Pour une opération précise, je pars de l’historique plutôt que de chercher dans tous les écrans. Je lis la date, le libellé et le montant avant de décider que tout est normal. Quand je dois retrouver une dépense passée, je procède par période et par type de mouvement, en utilisant les informations visibles plutôt que de parcourir les lignes au hasard. Cette méthode est moins spectaculaire qu’une fonction d’analyse avancée, mais elle est fiable pour répondre à une question concrète.
Un autre réflexe consiste à regrouper mes consultations. Je n’ai pas besoin d’ouvrir BRED à chaque petite dépense si aucune vérification n’est nécessaire. En revanche, je prévois un contrôle après une journée d’achats, avant une dépense importante et lorsque j’attends un mouvement précis. Cela réduit les ouvertures inutiles tout en conservant une bonne visibilité sur le compte.
Un scénario réaliste du quotidien
Imaginons que je sois dans un magasin et que je veuille savoir si une dépense supplémentaire reste raisonnable. J’ouvre l’application, je contrôle le compte réellement utilisé, puis je regarde le solde avec les opérations récentes. Je ne me contente pas de soustraire mentalement un montant : je vérifie d’abord qu’un prélèvement ou un achat récent n’a pas modifié la situation. Une fois la décision prise, je ferme l’application et je reprends mes activités.
Le soir, je peux refaire une vérification plus posée. Je compare les achats de la journée avec mes reçus et je repère les mouvements que je ne reconnais pas immédiatement. Cette seconde étape est utile parce que le contexte est plus calme. Elle transforme une consultation rapide en habitude de suivi, sans demander de tenir un tableau séparé pour chaque dépense.
Pour les utilisateurs expérimentés, le gain vient donc moins d’une option cachée que d’un enchaînement bien maîtrisé. Je ne promets pas une automatisation complète du budget : je parle d’une discipline simple, adaptée aux écrans et aux informations que la banque met à disposition. BRED est efficace quand je lui pose une question précise. Elle l’est moins si j’attends qu’elle construise seule toute ma stratégie financière.
Quand une autre solution devient plus pratique
Si je gère des comptes dans plusieurs banques, je peux préférer une application d’agrégation qui rassemble mes soldes au même endroit. Si mon objectif principal est de comprendre mes habitudes de consommation, un outil budgétaire spécialisé pourra être plus parlant grâce à ses graphiques et à ses catégories. Dans ces cas, BRED reste utile pour les informations liées directement à la banque, mais elle ne sera pas nécessairement mon écran financier principal.
À l’inverse, une solution généraliste peut manquer de précision pour les démarches propres à BRED. Je préfère alors ouvrir l’application bancaire plutôt que de dépendre d’un intermédiaire qui ne fait que reproduire une partie des informations. C’est un compromis important : centraliser est pratique, mais consulter l’application de l’établissement reste souvent plus pertinent lorsqu’il faut vérifier le contexte exact d’une opération.
Les limites à connaître avant d’en faire son seul outil financier
La première limite est liée au périmètre. BRED sert d’abord aux clients de la banque et à leurs besoins bancaires courants. Une personne qui cherche une application indépendante, un coach financier ou un tableau de bord multi-établissements risque de la trouver trop centrée sur son compte bancaire. Ce n’est pas un défaut de conception en soi, mais une conséquence directe de son rôle.
La seconde concerne la profondeur d’analyse. Pour savoir ce qui s’est passé sur un compte, l’historique est utile. Pour comprendre pourquoi mes dépenses augmentent, planifier un objectif ou comparer plusieurs mois avec des catégories détaillées, j’aurai probablement besoin d’une méthode complémentaire. Je peux exporter mentalement les informations dans un budget personnel, mais cette démarche demande du temps et ne convient pas à quelqu’un qui veut une lecture automatique et visuelle.
Il faut aussi accepter que le mobile n’est pas toujours le meilleur support pour une décision importante. Un petit écran favorise les consultations brèves, pas forcément la relecture attentive d’une démarche complexe. Lorsque je dois examiner plusieurs éléments, je préfère ralentir, utiliser un écran plus confortable ou contacter un interlocuteur adapté. L’application facilite l’accès ; elle ne supprime pas la nécessité de vérifier ce que je fais.
Enfin, la rapidité dépend de mon environnement : téléphone, connexion, méthode d’authentification et état général du système. Je ne considère pas l’application comme un accès garanti en toutes circonstances. Pour cette raison, je garde mes informations utiles et mes démarches importantes organisées autrement, sans confondre l’application avec l’unique moyen de gérer une situation urgente.
À qui je la conseille, et à qui je la déconseille
Je conseille BRED aux clients de la banque qui veulent consulter leurs comptes fréquemment depuis Android ou iOS, suivre leurs opérations et conserver une relation bancaire accessible sans ouvrir systématiquement un ordinateur. Elle convient particulièrement aux personnes qui aiment les routines courtes, qui vérifient leurs dépenses après les achats et qui veulent retrouver leur banque dans un environnement mobile familier.
Je la conseille moins aux personnes qui n’ont pas de relation avec BRED, car son intérêt repose précisément sur cet accès bancaire. Je serais également prudent si mon besoin principal est une analyse poussée du budget, la consolidation de plusieurs établissements ou un accompagnement pédagogique sur la gestion financière. Dans ces situations, une application spécialisée peut mieux répondre à l’objectif, tandis que BRED resterait un outil complémentaire.
Mon verdict après une utilisation régulière
À mes yeux, BRED réussit surtout lorsqu’elle reste discrète : j’ouvre l’application, je trouve l’information bancaire recherchée, je vérifie le détail nécessaire, puis je passe à autre chose. Sa gratuité enlève un obstacle évident pour les clients concernés, et son ancienneté, avec une sortie le 23 novembre 2011, montre qu’elle s’inscrit dans une présence durable plutôt que dans un service apparu récemment.
Je ne la choisirais pas pour remplacer un budget personnel complet ni pour rassembler plusieurs banques dans une seule interface. En revanche, comme application bancaire quotidienne liée à BRED, elle offre une base pratique et suffisamment claire pour les consultations courantes. La note moyenne de 4,6 et le volume d’adoption dépassant le million d’installations vont dans le sens d’une expérience qui répond aux attentes de nombreux utilisateurs, même si chaque usage bancaire reste personnel.
Mon conseil final est de l’utiliser avec une méthode : régler les alertes pour éviter la saturation, vérifier le compte avant de lire un solde, utiliser l’historique pour confirmer les opérations et réserver les démarches plus longues à un moment calme. Si je devais résumer mon avis en une phrase, je dirais que BRED est une bonne application de suivi bancaire pour ses propres clients, à condition de ne pas lui demander de devenir un conseiller budgétaire universel.
Pour quelqu’un qui cherche un accès mobile simple à sa banque, je peux donc la recommander sans hésiter excessive. Pour un utilisateur qui veut surtout analyser, comparer et automatiser l’ensemble de ses finances, je regarderais plutôt une solution complémentaire. C’est cette frontière qui définit le mieux BRED : un outil bancaire pratique, plus convaincant dans les habitudes répétées que dans les ambitions très larges.
Avantages
- Application mobile claire et agréable à utiliser au quotidien.
- Connexion sécurisée avec authentification renforcée.
- Virements et gestion des bénéficiaires facilement accessibles.
- Notifications pratiques pour suivre les opérations du compte.
- Accès rapide aux coordonnées et horaires des agences BRED.
Inconvénients
- Certaines fonctionnalités nécessitent une validation par code ou biométrie.
- L’application peut sembler limitée pour les besoins bancaires complexes.
- Des ralentissements peuvent survenir lors des périodes de forte affluence.
- La personnalisation de l’interface reste assez réduite.
- L’accès à certains services dépend du type de compte détenu.
Foire aux questions
Qu’est-ce que l’application BRED et à quoi sert-elle ?
L’application BRED permet aux clients de la banque de gérer leurs comptes depuis un smartphone ou une tablette. Après connexion, vous pouvez consulter vos soldes et opérations, effectuer des virements, gérer vos bénéficiaires, télécharger des relevés et suivre vos cartes. Elle centralise les principales opérations courantes, tout en restant liée aux services et conditions de votre agence BRED.
Comment se connecter à l’application BRED pour la première fois ?
Pour utiliser l’application, il faut généralement être client BRED et disposer de vos identifiants de banque à distance. Lors de la première connexion, l’application peut demander une validation supplémentaire, notamment avec un code reçu par SMS ou un dispositif d’authentification sécurisé. Vérifiez que votre numéro de téléphone est bien enregistré auprès de la banque et ne communiquez jamais vos codes à un tiers.
Peut-on effectuer des virements et gérer les bénéficiaires avec BRED ?
Oui, l’application BRED permet habituellement de réaliser des virements entre vos comptes et vers des bénéficiaires enregistrés, selon les autorisations associées à votre contrat. L’ajout d’un nouveau bénéficiaire peut nécessiter une étape de sécurité ou un délai de validation. Avant de confirmer, contrôlez attentivement le nom, l’IBAN et le montant, car une erreur peut être difficile à annuler.
L’application BRED permet-elle de gérer les cartes bancaires ?
Les fonctionnalités disponibles peuvent inclure la consultation des plafonds, le suivi des paiements et retraits, ainsi que certaines options de sécurité liées à la carte. Selon votre carte et votre contrat, vous pourrez éventuellement agir en cas de perte, consulter les informations utiles ou modifier certains paramètres. Les services proposés peuvent varier, il est donc conseillé de vérifier les options affichées dans votre espace.
L’application BRED est-elle sécurisée et que faire en cas de problème de connexion ?
BRED utilise des mécanismes d’authentification et de validation destinés à protéger l’accès aux comptes, mais votre vigilance reste essentielle. Installez l’application uniquement depuis la boutique officielle, activez le verrouillage de votre téléphone et évitez les réseaux Wi-Fi publics pour les opérations sensibles. En cas de code oublié, de téléphone perdu ou de connexion inhabituelle, contactez rapidement la BRED par ses canaux officiels.